


El cobro de cheques para menores funciona de forma diferente que para adultos y requiere que los padres o tutores sigan pasos específicos. Dado que los menores no pueden endosar cheques legalmente, el adulto debe firmar en nombre del menor, presentar una identificación válida y seguir las normas del proveedor financiero. Algunos bancos o empresas de servicios monetarios permiten que los fondos se depositen en la cuenta del padre, mientras que otros pueden requerir una cuenta de custodia a nombre del menor. Dado que las políticas varían, los padres siempre deben confirmar los requisitos antes de intentar cobrar o depositar el cheque de un menor. Al completar los endoses correctamente y presentar una identificación válida, las familias pueden evitar retrasos, garantizar el cumplimiento de las regulaciones financieras y utilizar el proceso para enseñar a los niños responsabilidad financiera. Obtenga más información sobre los servicios disponibles directamente en Order Express .
Cuando un cheque está emitido a nombre de un menor, conocer los cheques emitidos para menores ayuda a comprender cómo se diferencian de otros tipos de cheques y qué requisitos de endoso pueden aplicarse.
Aviso legal: Este artículo es solo para fines informativos y no constituye asesoramiento financiero, legal ni profesional. Las políticas de cobro de cheques para menores varían según el banco, la cooperativa de crédito y la entidad de servicios financieros. Consulte siempre con su entidad financiera para conocer los requisitos específicos antes de intentar cobrar o depositar un cheque a nombre de un menor.
Conocimiento de los conceptos básicos del cobro de cheques para menores
Manejar un cheque a nombre de un menor puede resultar confuso. Si bien el proceso es similar al de un cheque común , existen pasos y reglas adicionales que se deben seguir. Conocer los conceptos básicos ayuda a los padres o tutores a completar el endosado correctamente y evitar demoras.
¿Qué es el endoso de cheques?
El endoso de un cheque se produce cuando el beneficiario firma el reverso del mismo. Esto permite depositarlo o cobrarlo. Por lo general, los adultos se identifican y endosan los cheques por sí mismos. Sin embargo, cuando un cheque es pagadero a un menor, podrían requerirse pasos adicionales. La regla clave es que todos los endosos deben coincidir con el nombre del beneficiario que aparece en el anverso.
Cómo los padres o tutores pueden gestionar el respaldo
Si un cheque es a nombre de un menor, la mayoría de los proveedores exigen que el padre, la madre o el tutor lo endosen. Los padres suelen buscar información sobre cómo endosar un cheque a nombre de su hijo, y el proceso suele implicar escribir el nombre del menor, indicar su rol como tutor y luego firmar con su propio nombre. Algunos proveedores también pueden solicitar los datos de la cuenta. Estos pasos ayudan a dirigir los fondos a la cuenta correcta o a garantizar un proceso de cobro sin problemas.
Por qué las políticas pueden diferir
No todos los proveedores de servicios financieros gestionan los cheques menores de la misma manera. Los bancos, las cooperativas de crédito y los proveedores de transferencias de dinero tienen sus propias normas. En todos los casos, se exige el cumplimiento de las leyes de identificación y mantenimiento de registros. Los padres siempre deben consultar con su proveedor sobre sus normas de cobro de cheques antes de realizar un depósito o un cobro. Para obtener más información, consulten directamente con su proveedor financiero. Order Express cumple con los requisitos federales de la Ley de Secreto Bancario , las obligaciones de información de FinCEN y las normas de cumplimiento de la OFAC.
Variaciones a Nivel Estatal
Si bien la ley federal establece las bases para el cumplimiento, las leyes estatales también pueden regular el funcionamiento de las empresas de cobro de cheques y servicios monetarios. Muchos estados de EE. UU. imponen requisitos adicionales para el cobro de cheques a menores, normas de identificación y normas sobre cuentas de custodia. Estas normas para el cobro de cheques a menores en EE. UU. pueden variar de un estado a otro. Incluso si Order Express cumple con normas federales como la Ley de Secreto Bancario, las familias deben tener en cuenta que también pueden aplicarse normas específicas de cada estado. Confirmar los requisitos estatales y del proveedor ayuda a evitar problemas de cumplimiento.
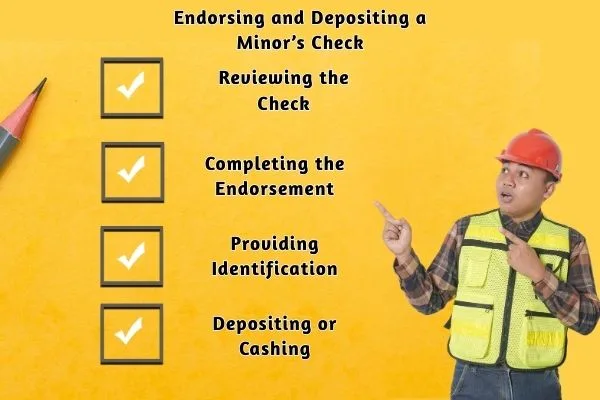
El proceso de endosar y depositar un cheque de un menor
Endosar un cheque a nombre de un menor implica más que una simple firma. Los padres o tutores deben seguir pasos específicos para garantizar que los fondos se procesen correctamente y cumplan con la normativa financiera. Cada etapa, desde la revisión hasta el depósito final, es fundamental para una experiencia fluida de cobro de cheques.
Paso uno: Revisión del cheque
Comience por verificar que el niño sea el beneficiario indicado. Los errores en el nombre pueden retrasar el procesamiento. Los proveedores de cobro de cheques deben asegurarse de que el cheque pertenezca al destinatario. Esto protege tanto al cliente como a la institución. Por ejemplo, los proveedores deben cumplir con los requisitos de informes BSA/AML para evitar el uso indebido.
Paso dos: Completar el endoso
Los padres pueden escribir el nombre del niño al reverso del cheque. Luego, pueden agregar una nota como “menor”. Debajo, escriben su nombre completo y su función, como “padre” o “tutor”. Finalmente, firman el cheque. Estos pasos ayudan a los proveedores a comprender la relación y a autorizar el depósito o el cobro del cheque.
Paso tres: proporcionar identificación
La identificación es fundamental para el cumplimiento normativo. La mayoría de los proveedores exigen una identificación oficial válida del padre/madre. En algunos casos, también pueden solicitar documentos del menor. Esto garantiza que la transacción de cobro de cheques cumpla con las estrictas normas de Conozca a su Cliente (KYC) . Sin identificación, el cheque podría no ser aceptado. Las directrices federales también exigen la presentación de informes mediante sistemas como el archivo electrónico del SAR de FinCEN .
Paso cuatro: Depositar o cobrar
Una vez confirmados el endoso y la identificación, el proveedor decide si se acepta el cheque. Algunos proveedores permiten que los padres depositen cheques a nombre de menores en sus propias cuentas. Otros pueden requerir la apertura de una cuenta de custodia. En todos los casos, la transacción debe cumplir con las normas contra el blanqueo de capitales. En Order Express, las transacciones de $3,000 o más requieren verificación y documentación adicionales según las políticas federales y de la empresa. Esto garantiza un cobro de cheques seguro y legal.
Enseñanza de la alfabetización financiera mediante el cobro de cheques
Apertura de Cuentas de Custodia
Una opción para los padres es abrir una cuenta de custodia para el niño. Estas cuentas permiten depositar los fondos de cheques menores directamente bajo el control parental. También les dan la oportunidad de enseñar a sus hijos a ahorrar. Algunos bancos pueden requerir cuentas de custodia. Order Express no ofrece cuentas de custodia, por lo que los padres deben confirmarlo con su institución financiera. Las familias deben consultar con su institución financiera sobre los productos financieros aprobados al enseñar a sus hijos sobre presupuestos y responsabilidades.
Limitación importante: Order Express no ofrece cuentas de custodia. Los padres que requieran esta opción deberán usar un banco o cooperativa de crédito.
Involucrar a los niños en el proceso
Los padres pueden llevar a sus hijos cuando realicen una transacción con cheque. Mostrar cómo funciona el cobro de cheques puede generar conciencia. Los niños pueden aprender sobre el endosado, las firmas y la importancia de una identificación válida. Incluso si no pueden cobrar cheques legalmente, su participación fomenta la responsabilidad financiera. Las familias deben preguntar a su proveedor sobre los métodos aprobados y los requisitos de cumplimiento al hablar sobre prácticas seguras.
Usando ejemplos de la vida real
Los padres pueden aprovechar las situaciones cotidianas para enseñar a sus hijos lecciones sobre el dinero. Un cheque endosado para un regalo de cumpleaños puede iniciar una conversación sobre el ahorro. Un depósito en una cuenta de custodia puede generar interés compuesto. El acto de cobrar un cheque en sí mismo se convierte en una oportunidad educativa. Estas lecciones ayudan a preparar a los niños para futuras necesidades bancarias. Por ejemplo, revisar las alertas oficiales para consumidores de FinCEN muestra la importancia del cumplimiento normativo para proteger esos ahorros.
Puntos clave para recordar
Requisitos de cumplimiento
Todos los proveedores, incluidas las empresas de servicios financieros, cumplen con las regulaciones para las transacciones financieras. El cobro de cheques por montos superiores a ciertos requiere la identificación del cliente. Las transacciones sospechosas deben reportarse. En el caso de los menores, esto significa que los proveedores verificarán los datos del niño y de sus padres cuando sea necesario. El cumplimiento garantiza la protección contra el fraude y respalda la seguridad financiera. Los proveedores también están obligados a revisar las listas de sanciones de la OFAC antes de completar las transacciones.
Obligaciones de mantenimiento de registros
Los proveedores deben conservar copias de cheques, endosos y registros de identificación. Estos documentos pueden conservarse durante años según las normas federales. Los padres deben comprender que cada transacción de cobro de cheques crea un registro permanente. Esto protege tanto al proveedor como al cliente. Normas federales como la La regla de transferencia de remesas resalta aún más la importancia de la documentación.
Políticas variables
No todos los proveedores tratan los cheques menores de la misma manera. Algunos permiten depósitos en las cuentas de los padres, otros prefieren cuentas de custodia. Los padres siempre deben preguntar sobre las políticas específicas para el cobro de cheques. Una comunicación clara evita confusiones y garantiza transacciones fluidas. Las directrices de reguladores federales como FinCEN y OFAC muestran cómo las normas de cumplimiento se adaptan a diferentes productos financieros, no solo a los cheques.
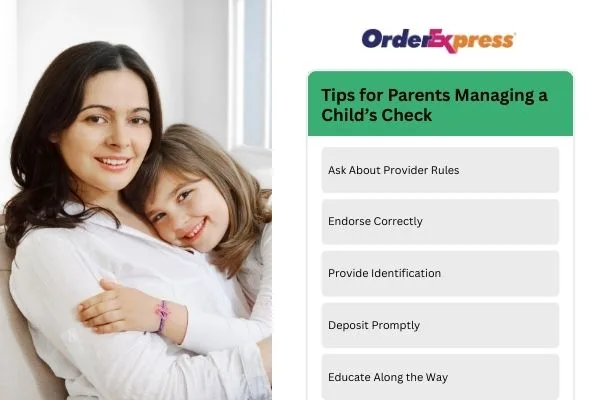
Consejos para padres que gestionan el cheque de un niño
Los padres desempeñan un papel activo para garantizar que el cheque de sus hijos se gestione correctamente. Siguiendo pautas sencillas, pueden evitar retrasos, cumplir con los requisitos de cumplimiento y convertir cada experiencia de cobro de cheques en una experiencia enriquecedora. Estos consejos ayudan a agilizar el proceso y a fomentar la conciencia financiera en los niños.
Pregunte sobre las reglas del proveedor
Antes de visitar una sucursal o punto de servicio, pregunte sobre los requisitos de endosación. Confirme qué identificación se requiere para el cobro de cheques. Esto evita demoras y viajes innecesarios. En caso de duda, las familias también pueden contactar con el servicio de atención al cliente de Order Express .
Endosar correctamente
Escriba el nombre del niño exactamente como aparece en el cheque. Luego, agregue su nombre y cargo. Termine con su firma. Esta secuencia ayuda a garantizar que el cobro del cheque se realice sin problemas.
Proporcionar identificación
Lleve siempre una identificación oficial válida. Si dispone de ella, lleve también la identificación del menor. Esto facilita el cumplimiento de los requisitos de cumplimiento durante la transacción de cobro de cheques. Para conocer los requisitos de documentación oficial, consulte los requisitos de identificación en las políticas BSA/AML.
Depositar con prontitud
Los cheques suelen caducar a los seis meses. Retrasarlos aumenta el riesgo de perder o invalidar el pago. Para un cobro sin problemas, endóselos y deposítelos rápidamente.
Educar en el camino
Aproveche la oportunidad para enseñar a sus hijos cómo funcionan los servicios financieros. Incluso un pequeño cheque puede inspirar lecciones importantes. Los padres pueden convertir un simple momento de cobrar un cheque en una educación financiera duradera. Los recursos de cumplimiento de Order Express y los organismos reguladores federales como FinCEN y OFAC pueden ayudar a ampliar esas conversaciones hacia prácticas financieras seguras.
Para un servicio conveniente, visite la sucursal de Order Express más cercana o explore nuestras herramientas en línea para obtener más información sobre las opciones de cobro de cheques para su familia.
Conclusión
Cobrar un cheque a nombre de un menor implica pasos cuidadosos para garantizar la precisión y el cumplimiento normativo. Los padres o tutores deben endosarlo correctamente, proporcionar una identificación y seguir las políticas específicas del proveedor elegido. Si bien los requisitos pueden variar entre bancos, cooperativas de crédito y otros proveedores de servicios financieros , una comunicación clara siempre previene retrasos. Además del cumplimiento normativo, este proceso también puede ser una oportunidad para enseñar a los niños sobre la administración del dinero y las prácticas bancarias. Al involucrarlos desde una edad temprana, los padres pueden fomentar la conciencia y la responsabilidad financiera. Ya sea a través de una cuenta de custodia o un depósito guiado, cada transacción ofrece valiosas lecciones. Con el enfoque adecuado, el cobro de cheques para menores se convierte en más que una tarea financiera: se convierte en un paso hacia la educación financiera para toda la vida.
Limitación importante: Order Express no ofrece cuentas de custodia. Las familias que necesiten opciones de custodia deben confirmarlo con su banco o cooperativa de crédito.
Aviso legal: Este artículo es solo para fines informativos y no constituye asesoramiento financiero, legal ni profesional. Las políticas de cobro de cheques para menores varían según el banco, la cooperativa de crédito y la entidad de servicios financieros. Consulte siempre con su entidad financiera para conocer los requisitos específicos antes de intentar cobrar o depositar un cheque a nombre de un menor.
Preguntas Frecuentes
P1: ¿Puede un niño cobrar un cheque a su nombre?
No, los menores de edad generalmente no pueden cobrar cheques por sí mismos. Un padre o tutor debe endosarlos y presentar una identificación.
P2: ¿Cómo debo endosar un cheque a nombre de mi hijo?
- Escriba el nombre del niño tal como aparece en el cheque.
- Añade tu rol (por ejemplo, “padre” o “tutor”)
- Firma con tu propio nombre
P3: ¿Necesito una identificación para cobrar el cheque de mi hijo?
Sí. Se requiere una identificación oficial válida del padre, madre o tutor. Algunos proveedores también podrían solicitar la documentación del niño. Este requisito aplica a todos los montos, con verificación reforzada a partir de $3,000.
P4: ¿Puedo depositar el cheque de mi hijo en mi propia cuenta?
Algunos proveedores lo permiten, pero otros requieren una cuenta de custodia. Siempre confirme las normas con su institución financiera antes de depositar.
P5: ¿Qué sucede si me retraso en cobrar el cheque de mi hijo?
La mayoría de los cheques vencen en seis meses. Retrasarse puede invalidar el pago, por lo que es recomendable endosarlo y depositarlo con prontitud.
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


