


¿Se pregunta si los servicios de cobro de cheques aceptan cheques de terceros? La respuesta corta es: a veces, pero las normas varían. Un cheque de terceros es cuando el beneficiario original lo cede a otra persona, dándole derecho a cobrarlo o depositarlo. Dado que estos cheques conllevan un mayor riesgo de fraude, proveedores como Order Express siguen políticas estrictas. Order Express garantiza servicios financieros seguros y que cumplen con las normas, equilibrando las necesidades del cliente con las obligaciones regulatorias. La aceptación depende de factores como el tipo de cheque, el monto, los endosos y el cumplimiento de las leyes federales y estatales. En esta guía, explicaremos cómo funcionan los cheques de terceros, qué documentos necesita, los riesgos que conllevan y cómo Order Express garantiza un cobro de cheques seguro, conforme y conveniente.
Aviso legal: Este artículo es solo para fines informativos generales y no constituye asesoramiento financiero, legal ni fiscal. Order Express puede cobrar ciertos cheques de terceros de acuerdo con las regulaciones federales y estatales, pero la aceptación varía según la ubicación. Todas las transacciones están sujetas a verificación de identidad, endosado adecuado, detección de fraudes y requisitos de reporte según la Ley de Secreto Bancario, con las tarifas y límites aplicables. Los clientes deben confirmar las políticas vigentes con su sucursal local de Order Express antes de visitarla.

Entendiendo los cheques de terceros y el cobro de cheques
Los cheques de terceros desempeñan un papel único en las transacciones financieras, ofreciendo comodidad y complejidad. Si bien pueden ahorrar tiempo y simplificar los pagos, también introducen pasos adicionales de verificación y riesgos potenciales. Comprender cómo funcionan estos cheques, por qué se usan y los beneficios y desafíos de cobrarlos es esencial para una gestión financiera segura y eficiente.
¿Qué es un cheque de terceros?
Un cheque de terceros surge cuando el beneficiario original firma un cheque a nombre de otra persona. El endoso indica: “Pagar a la orden de”, seguido del nuevo nombre. Tras este endoso, el nuevo beneficiario tiene el derecho legal de depositar o cobrar el cheque. Este proceso transfiere esencialmente el derecho de pago a otra persona, lo que crea pasos adicionales para la verificación. servicios de cobro de cheques .
Por qué la gente utiliza cheques de terceros
Los cheques de terceros se utilizan a menudo por comodidad. Por ejemplo, un contratista puede firmar el cheque de un cliente para pagar el alquiler directamente. En lugar de retirar fondos, el beneficiario transfiere el pago. Esta práctica puede ahorrar tiempo, pero requiere precauciones adicionales. También se utilizan cheques de terceros para saldar pequeñas deudas entre familiares o amigos sin tener que cobrar el cheque original. Si bien este método ahorra esfuerzo, la participación de terceros aumenta la necesidad de salvaguardar las transacciones de cobro de cheques.
Beneficios y riesgos del cobro de cheques de terceros
La principal ventaja de los cheques de terceros es la rapidez. El destinatario recibe los fondos sin esperar al beneficiario original. Sin embargo, existen riesgos. Dado que el cheque pasa por diferentes manos, aumenta la probabilidad de fraude. Para reducir los riesgos, los servicios financieros deben verificar los documentos, los endosos y la identificación antes de procesarlos. Los proveedores también deben cumplir con todas las normas BSA/AML que rigen el cobro de cheques, lo que hace que el proceso sea más seguro, aunque a veces más restrictivo.
Política de Order Express sobre cheques de terceros
Order Express sigue normas estrictas al gestionar cheques de terceros para lograr un equilibrio entre la comodidad del cliente, la seguridad y el cumplimiento normativo. Las políticas abarcan los criterios de aceptación, la documentación requerida, los estándares de aprobación y los pasos del procesamiento. Al seguir estas directrices, Order Express garantiza que todas las transacciones con cheques de terceros cumplan con las regulaciones federales, protegiendo tanto al cliente como a la empresa.
¿Order Express acepta cheques de terceros para cobrar cheques?
Order Express puede procesar algunos cheques de terceros. Sin embargo, la aprobación depende del tipo de cheque, el monto de la transacción y las políticas de la sucursal. No todas las sucursales aceptan cheques de terceros, y los clientes deben confirmarlo antes de visitarlo. El personal sigue las directrices corporativas que consideran el riesgo de fraude, las regulaciones estatales y las normas de cumplimiento antes de aprobar cualquier cheque. transacción de cambio de cheque .
Documentación requerida
Para cobrar un cheque de terceros, los clientes deben proporcionar:
- Una identificación con fotografía válida emitida por el gobierno (traiga los documentos requeridos)
- El cheque debidamente endosado
- La presencia del beneficiario original, cuando sea requerida
- Un cuestionario/formulario interno de terceros completado en el sistema Si_Orex
- Prueba del origen de los fondos para todas las transacciones, con una revisión más estricta para montos mayores
Esta documentación garantiza el cumplimiento de las normas federales y estatales. Los registros se conservan durante al menos cinco años para cumplir con las obligaciones de la BSA/AML. Sin estos documentos, la transacción no puede realizarse. Esto protege tanto al cliente como a Order Express de riesgos innecesarios en el cobro de cheques.
Estándares de aprobación
Los endosos deben ser precisos y claros. El beneficiario debe firmar el cheque exactamente como está escrito. Debajo de la firma, debe indicarse “Pagar a la orden de” seguido del nombre completo del nuevo beneficiario. No se aceptan abreviaturas, apodos ni escritura confusa. Esto ayuda a prevenir disputas y fraudes. Cuando las áreas de endoso no son legibles, los proveedores financieros deben rechazar la transacción. Estas normas forman parte de la seguridad. prácticas de cambio de cheques .
Procesamiento en Order Express
Al presentar el cheque, el personal lo revisa para verificar que esté correctamente endosado. Se verifica la identidad del cliente y se puede verificar el origen de los fondos. Para cheques que superen los límites, se requieren documentos de respaldo, como extractos bancarios. Si se cumplen todas las condiciones, el procesamiento suele tardar unos minutos. Las comisiones varían según el importe y el tipo de cheque. Siempre se informa a los clientes sobre los costes antes de completar la transacción, como parte del proceso de cobro responsable.
Cumplimiento y gestión de riesgos
El cumplimiento normativo y la gestión de riesgos son fundamentales para el cobro seguro de cheques de terceros. Order Express cumple con las leyes federales y estatales para prevenir el fraude, proteger a los clientes y garantizar la transparencia financiera. Desde la verificación de identidad y los umbrales de denuncia hasta los controles de fraude y el mantenimiento de registros, cada paso está diseñado para cumplir con estrictos estándares regulatorios y, al mismo tiempo, proteger cada transacción.
Identificación y umbrales
La ley federal exige que las instituciones financieras verifiquen la identidad de los clientes. Para el cobro de cheques, Order Express solicita la identificación para cheques superiores a $1,000 en Arizona (todos los cheques) y en Luisiana (cheques de reembolso de impuestos sobre la renta). En Oklahoma, el límite de $1,000 se aplica solo a los cheques del Tesoro de EE. UU. En todos los demás estados, el límite es de $3,000. Los cheques superiores a $10,000 requieren la presentación de Informes de Transacciones de Divisas (CTR) . Cualquier actividad sospechosa también puede requerir un Informe de Actividad Sospechosa (SAR) .
Controles de fraude y seguridad
Los cheques de terceros pueden suponer un riesgo de fraude. Order Express cumple con estrictas normas anti fraude y contra el blanqueo de capitales. El monitoreo interno garantiza la identificación de transacciones sospechosas o estructuradas. Si los clientes intentan dividir transacciones grandes para evitar reportarlas, el personal está capacitado para detectarlo y reportarlo. También se recuerda a los empleados que nunca deben dar pistas que permitan a los clientes eludir los requisitos de reporte, ya que esto podría resultar en un incumplimiento de los procedimientos de cobro de cheques. La detección de fraude también se extiende a áreas como transacciones de criptomonedas , que pueden utilizarse para intentar blanquear dinero.
Mantenimiento de registros e informes
Toda transacción con cheque de terceros debe documentarse. Esto incluye la identificación del cliente, los detalles del endoso y el comprobante de fondos para todas las transacciones, con una revisión más estricta para montos superiores. Los registros se conservan de forma segura durante cinco años, según lo exige la BSA. Este proceso fomenta la transparencia y protege tanto a la empresa como a sus clientes. La retención segura también garantiza que los documentos estén disponibles para auditores o reguladores si se solicitan, de conformidad con directrices de protección del consumidor .
Beneficios de usar Order Express
Order Express ofrece más que solo cambio de cheques: brinda un servicio confiable y accesible. Servicios financieros adaptados a las necesidades del cliente. Con un procesamiento rápido, opciones flexibles y un sólido compromiso con el cumplimiento normativo, los clientes se benefician de comodidad y seguridad. Estas ventajas hacen de Order Express una opción confiable para quienes buscan un acceso seguro y eficiente a sus fondos.
Velocidad y comodidad
Los servicios de cambio de cheques de Order Express ofrecen acceso rápido a los fondos. La mayoría de las transacciones se completan en minutos. Los clientes se van con el dinero en mano en lugar de esperar el procesamiento del banco. Esta inmediatez es fundamental para quienes necesitan acceso rápido al dinero para sus gastos diarios, y se destaca en guías como Las mejores formas de enviar dinero .
No se necesita cuenta bancaria
A diferencia de muchos bancos, Order Express no requiere que el cliente tenga una cuenta. Esto hace que el cobro de cheques sea especialmente útil para personas sin acceso a servicios bancarios o con acceso limitado a ellos. Para los clientes sin banca tradicional, el servicio ofrece un puente hacia el acceso financiero esencial, similar a las herramientas que se promocionan en los recursos de educación financiera.
Amplia aceptación de cheques
Order Express procesa varios tipos de cheques, incluyendo cheques de nómina, del gobierno y personales. También se aceptan cheques de terceros, siempre que se cumplan las normas de cumplimiento. El personal guía cuidadosamente a los clientes sobre los requisitos. Esta amplia aceptación garantiza que los clientes tengan más opciones, pero las medidas de cumplimiento se mantienen firmes.
Compromiso con el cumplimiento
Todas las transacciones cumplen con la Ley de Secreto Bancario y las regulaciones contra el lavado de dinero. Para cheques de montos grandes, se requiere verificación adicional. Estas medidas reducen el riesgo de fraude y garantizan el cumplimiento de las leyes federales y estatales. Los clientes pueden tener la seguridad de que sus transacciones se procesan de forma segura. La transparencia genera confianza, un aspecto fundamental de… cumplimiento de pagos transfronterizos .
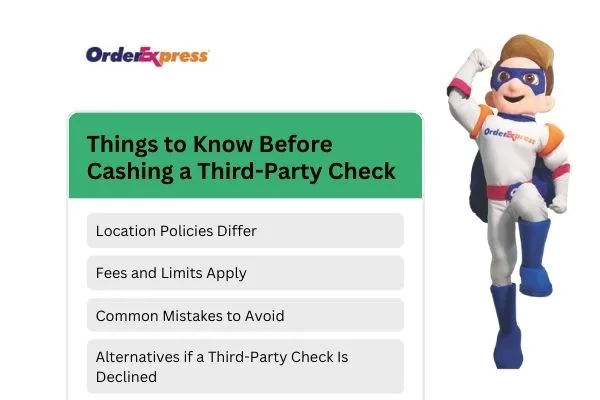
Cosas que debe saber antes de cobrar un cheque de terceros
Antes de cobrar un cheque de terceros en Order Express, los clientes deben comprender las normas y requisitos aplicables. Las políticas, tarifas, límites y documentación específicas de cada ubicación influyen en la aprobación del cheque. Al saber qué esperar y evitar errores comunes, los clientes pueden garantizar una experiencia de cobro de cheques más rápida y fluida.
Las políticas de ubicación difieren
No todas las sucursales de Order Express aceptan cheques de terceros. Dado que la aceptación depende de las evaluaciones de riesgo locales, los clientes deben confirmar con la sucursal con anticipación. Los gerentes locales pueden aplicar estándares más estrictos según las leyes estatales o el nivel de riesgo específico de los servicios de cambio de cheques. Para obtener más información, los clientes pueden… Póngase en contacto con Order Express .
Se aplican tarifas y límites
Las tarifas por cobro de cheques varían según el tipo y el monto del cheque. Se informa a los clientes sobre los cargos por adelantado. También se aplican límites: los cheques superiores a $3,000 requieren documentación adicional, y los superiores a $10,000 generan la obligación de presentar informes federales. Conocer estos límites con antelación ayuda a evitar retrasos y garantiza el cumplimiento de las directrices del IRS sobre las obligaciones de presentación de informes.
Errores comunes que se deben evitar
Los clientes deben asegurarse de que los endosos sean claros. Es posible que sea necesaria la presencia del beneficiario original. La falta de documentos o las firmas alteradas retrasarán el procesamiento. Presentar una identificación válida y un comprobante de fondos agiliza la aprobación. Preparar los documentos con antelación reduce el estrés en el mostrador y evita el rechazo de transacciones. Esta preparación facilita el cobro de cheques y se alinea con las necesidades del consumidor. Recursos para la prevención del fraude .
Alternativas si se rechaza un cheque de terceros
Bancos y cooperativas de crédito
Los titulares de cuentas pueden depositar cheques de terceros en sus instituciones financieras. Sin embargo, muchos bancos los rechazan a menos que el beneficiario original esté presente. Los tiempos de procesamiento suelen ser más largos y se pueden aplicar retenciones a los fondos depositados.
Casas de cambio y tiendas minoristas
Algunas casas de cambio o supermercados ofrecen servicios de cambio de cheques. Sus normas varían, y muchas imponen límites estrictos a los cheques de terceros. Se recomienda a los clientes consultar las comisiones y los límites antes de probar estas opciones.
Banca móvil y tarjetas prepago
Las aplicaciones digitales a veces permiten depósitos de cheques de terceros. Algunos servicios también permiten cargar cheques a tarjetas prepagadas. Estas opciones reducen la necesidad de llevar efectivo, aunque la aceptación varía. Se recomienda a los clientes confirmar las políticas de la aplicación antes de usar este método.
Otras alternativas de pago
Si no se aceptan cheques de terceros, los pagadores pueden usar transferencias directas, giros postales o pagos electrónicos. Estos métodos pueden ser más seguros y rápidos para algunos clientes. Las tarjetas de débito prepagadas también ofrecen una alternativa para quienes desean evitar el manejo de efectivo. También puede encontrar orientación sobre remesas seguras en derechos de transferencia de remesas .
Conclusión
Cobrar cheques de terceros puede parecer complicado, pero con la preparación adecuada y Order Express, el proceso es sencillo y seguro. La empresa combina rapidez, conveniencia y cumplimiento estricto para ofrecer acceso rápido a fondos sin cuenta bancaria, con medidas que protegen contra el fraude. Aunque no todas las sucursales aceptan cheques de terceros, las que sí lo hacen siguen reglas claras de documentación y endoso. Al llevar identificación válida y confirmar requisitos con anticipación, los clientes disfrutan de un servicio confiable. Con Order Express, el cobro de cheques es eficiente y cumple con todas las normas. normas federales de protección al consumidor.
Aviso legal: Este artículo es solo informativo y no constituye asesoramiento financiero, legal ni fiscal. Order Express puede cobrar ciertos cheques de terceros según las regulaciones federales y estatales, pero la aceptación varía por ubicación. Todas las transacciones requieren verificación de identidad, endoso válido, revisión antifraude y reportes según la Ley de Secreto Bancario, con tarifas y límites aplicables. Confirme siempre las políticas con su sucursal local.
Declaración de Cumplimiento: Order Express cumple con todas las regulaciones federales y estatales de MSB, incluyendo BSA/AML, CTR y SAR. Cada transacción se procesa bajo protocolos de cumplimiento para proteger a los clientes y garantizar transparencia.
Preguntas Frecuentes
P1: ¿Order Express cobra cheques de terceros?
Sí, algunas sucursales de Order Express aceptan cheques de terceros. La aprobación depende del tipo de cheque, el monto y las normas de cumplimiento.
P2: ¿Qué documentos se necesitan para cobrar un cheque de terceros?
Necesitarás:
- Identificación con fotografía válida emitida por el gobierno
- Cheque debidamente endosado
- Beneficiario original (a veces requerido)
- Cuestionario/formulario interno de terceros completado en el sistema Si_Orex
- Prueba de fondos para todas las transacciones, con una revisión más estricta para montos más altos
P3: ¿Existen límites para el cobro de cheques de terceros?
Sí.
- Para pagos superiores a $1,000 en Arizona (todos los cheques) o en Luisiana (cheques de reembolso de impuestos) se requieren documentos adicionales. En Oklahoma, el límite de $1,000 solo aplica a cheques del Tesoro de EE. UU. En otros estados, el límite es de $3,000.
- Más de $10,000 requieren presentación de informes federales (presentación CTR)
P4: ¿Por qué algunos lugares rechazan las verificaciones de terceros?
Debido a que el riesgo de fraude es mayor, la aceptación depende de la política de la sucursal, el nivel de riesgo y el cumplimiento de las normas BSA/AML.
P5: ¿Qué pasa si mi cheque de terceros es rechazado?
Puede:
- Pruebe con un banco o cooperativa de crédito
- Visita una casa de cambio o un minorista
- Utilice aplicaciones de depósito móvil
- Cargar fondos en una tarjeta de débito prepaga
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


