


Cuando un cheque se emite a nombre de un menor, un padre o tutor legal suele ayudar a completar la transacción. El proceso exacto depende de la entidad financiera y de los requisitos estatales aplicables. En la mayoría de los casos, el adulto debe endosar el cheque correctamente, presentar una identificación válida y seguir los procedimientos de la entidad. Algunas instituciones permiten depositar los fondos en la cuenta de los padres, mientras que otras requieren una cuenta de custodia a nombre del menor. Confirmar los requisitos de la entidad antes de su visita ayuda a evitar demoras y facilita el proceso.
Descargo de responsabilidad: Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero, legal ni profesional. Las políticas de cobro de cheques para menores varían según el banco, la cooperativa de crédito y la entidad financiera. Consulte siempre con su entidad financiera para conocer los requisitos específicos antes de intentar cobrar o depositar un cheque a nombre de un menor.
Cuando se emite un cheque a nombre de un menor, es importante comprender El documento “Cheques pagaderos a menores” explica en qué se diferencian estos pagos de otros tipos de cheques. También explica los requisitos de endoso que pueden aplicarse antes de cobrar o depositar el cheque.
Aspectos Básicos Del Cobro De Cheques Para Menores De Edad
Manejar un cheque a nombre de un niño puede parecer confuso al principio. Aunque el proceso es similar a Para el cobro de cheques habituales , suelen aplicarse requisitos adicionales. Comprender estos pasos ayuda a los padres o tutores a completar el endoso correctamente y evitar demoras innecesarias.
¿Qué es el endoso de cheques?
El endoso de un cheque es la firma que se coloca al dorso antes de depositarlo o cobrarlo. Normalmente, los adultos endosan sus propios cheques. Sin embargo, si un cheque está a nombre de un menor, es posible que un padre o tutor legal deba completar el endoso. El nombre del beneficiario siempre debe coincidir con el que aparece en el anverso del cheque.
Cómo los padres o tutores pueden gestionar el respaldo
Si un cheque está a nombre de un menor, muchos proveedores solicitan al padre, madre o tutor legal que complete el endoso. Si bien los procedimientos varían, los padres suelen escribir el nombre del menor, indicar su parentesco como padre, madre o tutor legal y, finalmente, firmar. Algunos proveedores también pueden solicitar documentación adicional antes de aceptar la transacción. Siempre confirme el proceso de endoso requerido con su entidad financiera antes de acudir.
Por Qué Las Políticas Pueden Variar
No todos los proveedores de servicios financieros manejan los cheques emitidos a nombre de menores de la misma manera. Los bancos, las cooperativas de crédito y Los proveedores de transferencias de dinero pueden tener diferentes requisitos de endoso e identificación. Los padres o tutores deben confirmar las políticas del proveedor antes de intentar cobrar o depositar un cheque de un menor. Seguir los procedimientos requeridos ayuda a evitar demoras y facilita la transacción.
Variaciones Según El Estad
Las leyes estatales pueden afectar el procesamiento de cheques a nombre de menores. Algunos estados tienen requisitos adicionales de identificación, endosos o cuentas de custodia. Debido a que estas normas varían, los padres o tutores deben confirmar tanto los requisitos estatales como las políticas de su entidad financiera antes de cobrar o depositar un cheque a nombre de un menor.
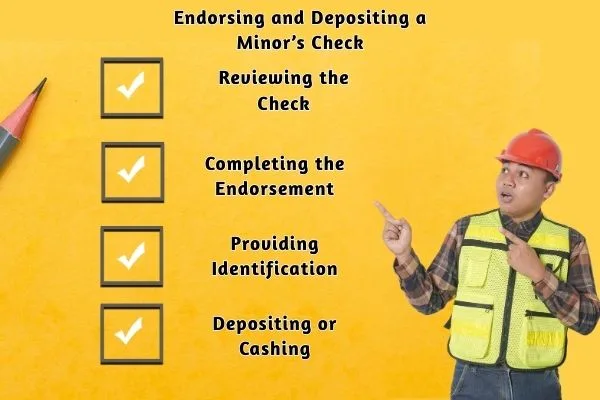
Cómo Endosar Y Depositar Un Cheque A Nombre De Un Menor
Endosar un cheque a nombre de un menor implica más que una simple firma. Los padres o tutores deben seguir pasos específicos para garantizar que los fondos se procesen correctamente y de conformidad con las regulaciones financieras. Cada etapa, desde la revisión hasta el depósito final, es fundamental para que el cobro del cheque se realice sin problemas.
Paso 1: Revise El Cheque
Comience por confirmar que su hijo/a sea el/la beneficiario/a del cheque. Asegúrese de que la ortografía coincida con la de cualquier documento de respaldo. Incluso los errores pequeños pueden retrasar la transacción. Si detecta un error, comuníquese con el emisor del cheque antes de visitar a un proveedor financiero. Los proveedores también siguen Requisitos de presentación de informes BSA/AML al procesar transacciones elegibles.
Paso 2: Complete El Endoso
El proceso de endoso depende de las políticas de su entidad financiera. En muchos casos, el padre o tutor escribe el nombre del menor, indica su parentesco y firma el cheque. Algunas entidades pueden requerir un formato de endoso diferente o documentación adicional. Siempre confirme el procedimiento requerido antes de endosar el cheque.
Paso 3: Presente Una Identificación Válida
La mayoría de las entidades financieras requieren una identificación oficial con fotografía válida del padre, madre o tutor legal. Dependiendo de la entidad, también se le puede solicitar que presente documentación del menor. Estos requisitos ayudan a verificar la identidad y garantizan una transacción segura. Obtenga más información sobre Siga las normas de Conozca a su Cliente (KYC) y cualquier instrucción adicional que se le proporcione durante el proceso de verificación.
Paso 4: Deposite O Cobre El Cheque
Una vez revisados el endoso y la identificación, el proveedor determina cómo procesar el cheque. Algunas instituciones permiten que los padres o tutores depositen el cheque de un menor en su propia cuenta. Otras pueden requerir una cuenta de custodia o seguir procedimientos internos diferentes. Es posible que se requiera verificación adicional para ciertas transacciones según las leyes aplicables y las políticas de la empresa. Si tiene alguna pregunta, consulte con el proveedor antes de completar la transacción.
Enseñe Educación Financiera A Través Del Cobro De Cheques
Abrir Una Cuenta De Custodia
Abrir una cuenta de custodia es una opción para administrar el dinero que recibe un menor. Estas cuentas permiten que un padre o tutor legal supervise los fondos y, al mismo tiempo, le enseñe importantes hábitos de ahorro. Algunas instituciones financieras pueden exigir una cuenta de custodia antes de aceptar ciertos cheques a nombre de un menor.
Order Express no ofrece cuentas de custodia. Si necesita este tipo de cuenta, comuníquese con su banco o cooperativa de crédito para obtener orientación. Las familias también pueden explorar Enseñar a los niños sobre presupuesto y responsabilidades para que desarrollen hábitos financieros saludables desde temprana edad.
Importante: Order Express no ofrece cuentas de custodia. Si necesita esta opción, póngase en contacto con su entidad financiera.
Involucre Al Menor En El Proceso
Los padres pueden involucrar a sus hijos en las partes del proceso que correspondan a su edad. Observar cómo se endosa o deposita un cheque les ayuda a comprender conceptos financieros básicos. También brinda la oportunidad de hablar sobre el ahorro, la responsabilidad y la importancia de seguir los procedimientos financieros. Si tiene preguntas sobre los requisitos del proveedor, pregunte antes de completar la transacción.
Utilice Ejemplos De La Vida Cotidiana
Las situaciones cotidianas pueden convertirse en valiosas oportunidades de aprendizaje. Por ejemplo, un cheque de cumpleaños puede dar pie a una conversación sobre el ahorro y el establecimiento de metas financieras. Depositar los fondos en una cuenta de custodia también puede ayudar a explicar cómo funcionan las cuentas financieras. Estas experiencias animan a los niños a desarrollar hábitos de dinero responsables desde una edad temprana. Hay recursos adicionales de educación financiera disponibles a través de Avisos para el consumidor de FinCEN y otras organizaciones de confianza.
Puntos Clave Que Debe Recordar
Requisitos De Cumplimiento
Los proveedores financieros cumplen con las leyes aplicables y los procedimientos internos para ayudar a proteger a los clientes y reducir el fraude. Dependiendo de la transacción, pueden verificar la identidad del padre, tutor legal o menor antes de procesar el cheque. Si se requiere información adicional, el personal explicará los siguientes pasos. Los proveedores también cumplen con los requisitos de verificación aplicables, incluyendo: Listas de sanciones de la OFAC cuando sea necesario.
Obligaciones De Conservación De Registros
Los proveedores financieros pueden mantener registros relacionados con transacciones de cobro de cheques elegibles según lo exijan las leyes aplicables y las políticas internas. Mantener una documentación precisa ayuda a proteger tanto a los clientes como a los proveedores. Para obtener información adicional sobre los requisitos reglamentarios, puede consultar la Normativa sobre transferencias de remesas y otros recursos oficiales.
Las Políticas Pueden Variar
No todos los proveedores financieros siguen los mismos procedimientos para los cheques a nombre de menores. Algunos permiten depósitos en la cuenta de los padres, mientras que otros requieren una cuenta de custodia o documentación adicional. Consultar las políticas del proveedor antes de su visita ayuda a evitar demoras y garantiza una transacción más fluida. Para obtener más información sobre las regulaciones financieras, visite OFAC y otros recursos oficiales del gobierno.
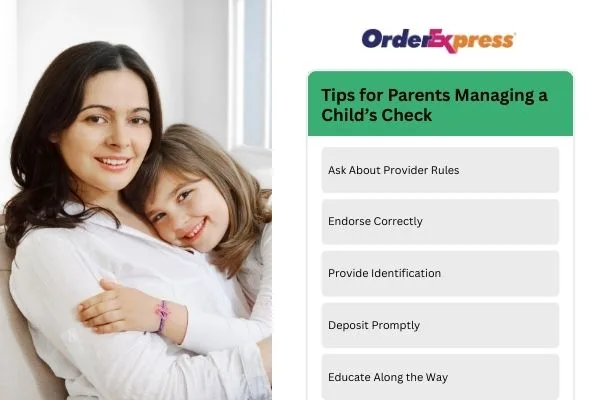
Consejos Para Padres Que Administran El Cheque De Un Menor
Los padres desempeñan un papel importante al gestionar un cheque a nombre de un menor. Seguir unos sencillos pasos puede ayudar a prevenir retrasos y facilitar el proceso. Además, les brinda a los niños la oportunidad de aprender hábitos financieros responsables a través de la experiencia práctica.
Consulte Los Requisitos De La Institución Financiera
Antes de visitar una sucursal o centro de servicio, pregunte sobre los requisitos de certificación del proveedor. Confirme qué documentos de identificación debe llevar y si se requiere documentación adicional. Verificar estos detalles con anticipación ayuda a evitar demoras y visitas innecesarias. Si tiene alguna pregunta, contáctenos. Solicite asistencia exprés antes de su visita.
Endose El Cheque Correctamente
Siga las instrucciones de endoso proporcionadas por su institución financiera. Si un padre o tutor legal está autorizado a endosar el cheque, asegúrese de que toda la información coincida con los requisitos del proveedor. Los endosos correctos ayudan a reducir las demoras durante el proceso de depósito o cobro del cheque.
Presente Una Identificación Válida
Lleve una identificación oficial con foto válida cuando visite a su proveedor de servicios financieros. Algunas instituciones también pueden solicitar documentos relacionados con el niño o el cheque. Confirme la identificación requerida antes de su visita para evitar demoras. Para obtener información adicional, consulte la información oficial. requisitos de identificación .
Deposite El Cheque Lo Antes Posible
La mayoría de los cheques caducan después de un tiempo, generalmente unos seis meses, aunque las políticas pueden variar. Depositar o cobrar el cheque rápidamente ayuda a reducir el riesgo de demoras o verificaciones adicionales. Si no está seguro de si un cheque aún es negociable, comuníquese con la institución emisora antes de visitar a su proveedor.
Aproveche La Oportunidad Para Enseñar
Aprovecha cada cheque para enseñar a tus hijos a administrar su dinero de forma responsable. Incluso un pequeño pago puede dar pie a conversaciones valiosas sobre ahorro, presupuesto y responsabilidad financiera. Los padres también pueden animar a sus hijos a preguntar cómo funcionan los servicios financieros y por qué es importante cumplir con los requisitos del proveedor.
Para obtener más información sobre los servicios disponibles, visite la sucursal de Order Express más cercana propiedad de la empresa o consulte nuestros recursos en línea antes de su visita.
Conclusión
Para cobrar un cheque a nombre de un menor, es fundamental comprender los requisitos de la entidad financiera. Los padres o tutores legales deben confirmar el proceso de endoso correcto, presentar una identificación válida y preguntar si se necesitan documentos adicionales. Dado que las políticas de las entidades financieras pueden variar, consultar los requisitos antes de la visita ayuda a evitar demoras innecesarias.
Gestionar el cheque de un niño también puede convertirse en una valiosa oportunidad de aprendizaje. Al involucrar a los niños en conversaciones financieras apropiadas para su edad, los padres pueden inculcarles importantes lecciones sobre ahorro, responsabilidad y administración del dinero.
Importante: Order Express no ofrece cuentas de custodia. Si necesita una cuenta de custodia, póngase en contacto con su banco o cooperativa de crédito para obtener ayuda.
Descargo de responsabilidad: Este artículo se proporciona únicamente con fines informativos. No constituye asesoramiento legal, financiero ni profesional. Las políticas sobre cheques a nombre de menores varían según la institución financiera. Confirme siempre los requisitos con su entidad antes de cobrar o depositar un cheque de un menor.
Preguntas Frecuentes
P1: ¿Puede Un Menor Cobrar Un Cheque A Su Nombre?
En muchos casos, un padre o tutor legal debe ayudar con el endoso o el depósito. Los requisitos varían según la institución financiera y las leyes estatales. Confirme la política antes de realizar la transacción.
P2: ¿Cómo Debo Endosar Un Cheque A Nombre De Mi Hijo?
El proceso de endoso depende de la institución financiera. Algunas requieren que el padre o tutor legal lo endose. Verifique el procedimiento antes de firmar el cheque.
P3: ¿Necesito Una Identificación Para Cobrar El Cheque De Mi Hijo?
Sí. El padre o tutor legal suele presentar una identificación oficial vigente. Algunas instituciones también pueden solicitar documentos del menor.
P4: ¿Puedo Depositar El Cheque De Mi Hijo En Mi Propia Cuenta?
Depende de la institución financiera. Algunas permiten el depósito en la cuenta del padre o tutor legal. Otras requieren una cuenta de custodia o un procedimiento diferente.
P5: ¿Qué Sucede Si Tardo En Cobrar El Cheque De Mi Hijo?
Muchos cheques dejan de ser válidos para su cobro después de varios meses. Para evitar demoras, deposítelo o cóbrelo cuanto antes. Si tiene dudas, consulte con la institución emisora.
P6: ¿Pueden Los Abuelos U Otros Familiares Cobrar Un Cheque A Nombre De Un Menor?
Depende de la institución financiera y de cada caso. Muchas exigen que el padre o tutor legal gestione el cheque. Confirme los requisitos antes de iniciar el trámite.
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


