


Los bancos pueden negarse a cobrar giros postales no bancarios debido a límites de verificación, normas de cumplimiento y políticas de prevención del fraude. Estas denegaciones protegen a las instituciones financieras de instrumentos falsificados o alterados y garantizan el cumplimiento de las normas federales de información según la Ley de Secreto Bancario (BSA) y las directrices de la FinCEN. Los clientes que reciben giros postales no bancarios deben verificar su autenticidad a través de un proveedor de transferencias de dinero autorizado. Como Empresa de Servicios Monetarios (MSB) autorizada y registrada en la FinCEN, Order Express opera un sistema seguro y conforme para la emisión y el seguimiento de giros postales.
Este proceso de verificación ayuda a prevenir el fraude, respalda el cumplimiento de las leyes aplicables y garantiza la seguridad de las transferencias de fondos. Order Express mantiene su propio programa interno de cumplimiento, conforme a las normas federales, pero independiente de las regulaciones que rigen a los bancos.
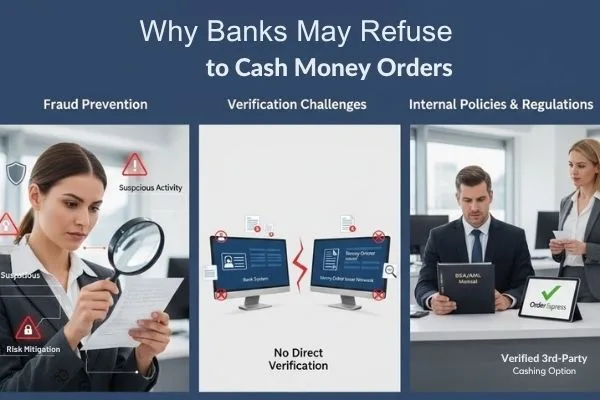
Entender por qué los bancos pueden rechazar un giro postal
Los bancos y las cooperativas de crédito operan bajo estrictos marcos regulatorios y de cumplimiento. Estas políticas afectan cómo y cuándo cobran ciertos instrumentos financieros. Los clientes a menudo se encuentran con que, aunque un giro postal es válido, su banco podría no cobrarlo inmediatamente o directamente.
Gestión de riesgos y prevención del fraude
Los bancos deben protegerse de instrumentos falsificados o alterados. Los giros postales no bancarios, emitidos por proveedores de servicios financieros autorizados como Order Express, pueden ser blanco de intentos de fraude si se presentan en instituciones que no conocen al emisor. Para cumplir con las normas federales antifraude y de presentación de informes, los bancos deben verificar la autenticidad antes de liberar los fondos.
Según la Ley de Secreto Bancario (BSA) y las normas contra el blanqueo de capitales (AML), las instituciones financieras deben evaluar el origen de los fondos y confirmar la legitimidad de la transacción. Este proceso ayuda a prevenir el blanqueo de capitales, la estructuración de operaciones y el robo de identidad. Los bancos suelen limitar la cantidad de emisores que aceptan para gestionar este riesgo de forma más eficiente. Estas decisiones se basan en políticas internas, no en las leyes federales sobre giros postales. Order Express opera bajo su propio programa regulado para la emisión y verificación de giros postales, que difiere de las normas de cumplimiento que se aplican a los bancos.
Como se explica en la Guía de FinCEN para empresas de servicios monetarios, las instituciones deben mantener programas que identifiquen y mitiguen el riesgo de delitos financieros.
Desafíos de verificación y cumplimiento
Cada emisor de giros postales con licencia mantiene una red de verificación única. Si un banco no tiene acceso directo al sistema de un emisor, no puede confirmar si el giro postal es auténtico o ya se ha cobrado. Esto genera incertidumbre tanto para el banco como para el cliente.
Las instituciones financieras deben cumplir con 31 CFR § 1022.210 Programa de Identificación del Cliente , que describe los requisitos para verificar la identidad del cliente y el origen de las transacciones. Cuando no existe una conexión de verificación, los bancos suelen negarse a cobrar giros postales no emitidos por bancos. Esta es una medida de cumplimiento diseñada para prevenir delitos financieros, no un reflejo de la legitimidad del giro postal en sí. Si bien los bancos deben cumplir con las normas federales de verificación de identidad, Order Express sigue procesos de verificación similares, adaptados a las empresas de servicios monetarios.
Obtenga más información sobre seguridad Servicios de transferencia de dinero disponibles a través de Order Express para transacciones verificadas.
Política institucional y discreción
La ley federal no exige que ninguna institución financiera cobre un giro postal. En cambio, cada banco establece sus propias políticas de riesgo con base en programas internos de cumplimiento y regulaciones estatales. Algunos bancos optan por procesar únicamente sus propios giros postales o los emitidos por una institución asociada. Otros requieren que el cliente tenga una cuenta antes de cobrar. Estas decisiones reflejan tolerancia al riesgo y preferencias de seguridad operativa, no el rechazo del giro postal como medio de pago válido.
Los bancos siguen las directrices de supervisión, como la Apéndice H del Manual BSA/AML de FFIEC para diseñar controles específicos de la institución.
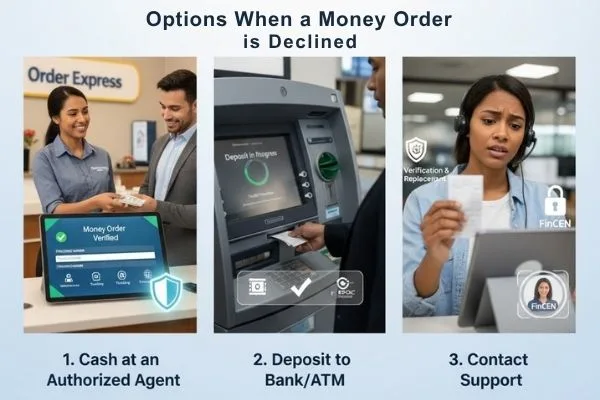
Qué pueden hacer los clientes cuando se rechaza un giro postal
Los clientes cuentan con varias opciones seguras y conformes cuando un banco rechaza un giro postal. Comprender estas opciones ayuda a garantizar transacciones fluidas y exitosas.
1. Cobrar el giro postal en un punto de venta autorizado
Si su banco se niega a cobrar un giro postal, visite una sucursal autorizada de Order Express o un comercio participante. Estas sucursales tienen acceso al sistema de verificación del emisor y pueden procesar su pago de forma segura. Cada giro postal tiene un número de seguimiento único que permite al emisor confirmar la autenticidad y el estado del pago en tiempo real.
Puede encontrar detalles en Consulte las opciones de cobro de cheques y socios autorizados directamente a través de Order Express.
Los proveedores autorizados como Order Express siguen estrictos estándares de Conozca a su cliente (KYC) y contra el lavado de dinero (AML) en consonancia con la Ley Patriota de EE. UU. y Ley AML de FinCEN de 2020. Esta ley garantiza que todas las transacciones cumplan con la ley federal, a la vez que protege tanto a remitentes como a destinatarios del fraude.
2. Depósito en su propia cuenta bancaria
Si su institución financiera no acepta el cobro de un giro postal, generalmente puede depositarlo en su cuenta personal. Una vez depositado, el banco verifica los fondos mediante procesos de compensación estándar. Esta opción puede tardar más, pero garantiza plena trazabilidad y seguridad. Siempre consulte la política de su banco antes de depositar para evitar retrasos.
El El Centro de Recursos para el Consumidor de la FDIC proporciona orientación al consumidor sobre la disponibilidad de fondos y las reglas de compensación de cheques.
Conserve el recibo de su giro postal hasta que el pago se haya liquidado por completo. Esto sirve como comprobante de compra y permite al emisor investigar cualquier problema. Los clientes de Order Express pueden explorar más información. otros servicios como pago de facturas y opciones de prepago para mayor comodidad.
3. Solicitar verificación o reemplazo
Si sospecha que un giro postal ha sido alterado o extraviado, contacte inmediatamente con el servicio de atención al cliente de Order Express. Proporcione el número de serie y los detalles de la compra para su verificación. La empresa podrá confirmar si se ha cobrado o emitir un reemplazo una vez que la investigación confirme su validez. Este proceso cumple con los requisitos de FinCEN y de protección al consumidor federal para transacciones seguras y transparentes.
Como referencia, las instituciones también deben cumplir con 31 CFR § 1022.320 Informe de actividad sospechosa cuando se informa sobre un presunto uso indebido.
Los bancos que rechazan giros postales no emitidos por bancos suelen hacerlo para evitar manejar instrumentos que no pueden verificar directamente. Al trabajar con el emisor original, garantiza que sus fondos se gestionen a través de canales regulados y que cumplen con las normas.
¿Por qué las instituciones financieras y Order Express siguen reglas diferentes?
Es importante que los clientes comprendan que Order Express y los bancos tradicionales desempeñan funciones diferentes en el sistema financiero. Ambos están regulados, pero se rigen por diferentes secciones de la ley federal. Las leyes bancarias federales se aplican a las instituciones de depósito, mientras que Order Express se rige por las regulaciones para servicios financieros impuestas por la FinCEN y las autoridades financieras estatales.
Order Express como empresa de servicios monetarios con licencia (MSB)
Order Express opera como Empresa de Servicios Monetarios registrada en FinCEN. Cumple con las leyes estatales y federales de transferencia de dinero aplicables. Emite y procesa giros postales dentro de su propio programa de cumplimiento. Este programa incluye monitoreo de transacciones, análisis OFAC y verificación AML/KYC. Estas medidas garantizan la seguridad y trazabilidad de todos los giros emitidos.
Las políticas de Order Express protegen a los clientes, previenen el uso indebido y aseguran la transparencia. La empresa cumple con el Manual de Cumplimiento Corporativo BSA-AML (v25.1) y actualiza sus procedimientos conforme a los cambios regulatorios.
Para obtener más información sobre la misión de la empresa y su enfoque de cumplimiento, visite el sitio web Página Acerca de Nosotros .
Las expectativas de la OFAC se describen en el Marco de Cumplimiento de la OFAC del Tesoro de EE. UU. , que todos los MSB deben tener en cuenta al revisar las transacciones. Estas son obligaciones federales, y Order Express las integra en su proceso interno de revisión como parte de su propio programa de cumplimiento.
Cuando una actividad sospechosa continúa con el tiempo, Order Express sigue las directrices de FinCEN sobre informes de actividad continua revisando y, si es necesario, reenviando los Reportes de Actividad Sospechosa (SAR) cada 90 a 120 días.
Cuando una actividad sospechosa persiste, Order Express sigue las directrices de FinCEN sobre reportes continuos. Revisa y, si es necesario, reenvía los Reportes de Actividad Sospechosa (SAR) cada 90 a 120 días.
De este modo, asegura que los riesgos en curso se monitoreen y comuniquen a tiempo, según la guía FinCEN SAR #21.
Obligaciones regulatorias de los bancos
Los bancos operan bajo una supervisión federal más amplia a través de agencias como la Corporación Federal de Seguro de Depósitos (FDIC) y la Oficina del Contralor de la Moneda (OCC). Deben cumplir con normas federales como 31 CFR § 1010.311 Informe de Transacciones de Divisas y 31 CFR § 1022.320 Informe de Actividades Sospechosas. Estas regulaciones regulan cómo los bancos gestionan transacciones grandes o inusuales y cómo informan sobre posibles actividades sospechosas.
Según las normas federales CTR 31 CFR §1010.313(b), los bancos combinan operaciones en efectivo diarias de una misma persona. Esto determina si se alcanza el umbral de reporte obligatorio de $10,000.
Los bancos también consultan el Centro de orientación de FinCEN para conocer las actualizaciones sobre las expectativas de cumplimiento AML.
Cuando un banco rechaza un giro postal no bancario, aplica sus propias evaluaciones internas de riesgo y cumplimiento. Este rechazo no cuestiona la legitimidad del producto, sino que refleja controles regulatorios y de seguridad. Estas políticas protegen a las instituciones y a los clientes de operaciones fraudulentas o no verificadas.
Protección y transparencia del cliente
Order Express y los bancos comparten el mismo objetivo: proteger a sus clientes. La diferencia radica en su estructura operativa. Order Express ofrece servicios de transferencias de dinero, pago de facturas e instrumentos de prepago mediante agentes y socios verificados. Los bancos se centran en la gestión de depósitos y el riesgo crediticio. Ambos deben cumplir con las normas federales y estatales, pero están regulados por marcos regulatorios diferentes.
Al mantener programas de cumplimiento separados, Order Express garantiza la seguridad de los datos de sus clientes. También cumple plenamente con todas las expectativas federales vigentes. Esta separación evita mezclar políticas corporativas con mandatos regulatorios nacionales. Así se garantiza precisión y transparencia en todas las comunicaciones con los clientes.
Las instituciones financieras deben conservar los registros de verificación y transacciones durante al menos cinco años. Esto cumple las regulaciones federales de conservación de registros establecidas en 31 CFR §1010.430.
Order Express aplica el mismo periodo de retención en su programa de cumplimiento. De esta forma, mantiene coherencia con las expectativas regulatorias nacionales e internacionales.
Reflexiones finales
Comprender por qué algunos bancos rechazan giros postales no bancarios le ayuda a actuar con seguridad e información. Estas negativas se deben a límites de verificación y controles de riesgo internos, no a problemas con el producto. Con Order Express, cada giro postal es rastreable y cumple con todas las normas federales vigentes. Si su banco se niega, puede verificarlo, depositarlo o cobrarlo fácilmente en las sucursales autorizadas de Order Express. Proteja su dinero utilizando proveedores financieros regulados que priorizan la transparencia y el cumplimiento.
Tome el control de sus transacciones financieras hoy mismo. Visite Order Express o un agente autorizado cercano para enviar o cobrar su giro postal rápido y seguro.
Aviso legal: Este artículo tiene fines exclusivamente educativos y no constituye asesoramiento financiero ni legal. Order Express, Inc. es una Empresa de Servicios Monetarios (MSB) autorizada y registrada en la FinCEN. La compañía opera con su propio programa de cumplimiento. Este se alinea con las leyes federales y estatales de transferencia de dinero, pero mantiene independencia operativa. Se recomienda a los clientes revisar límites, requisitos de identificación y comisiones vigentes antes de transferir fondos.
Preguntas frecuentes
P: ¿Por qué los bancos se niegan a cobrar giros postales no bancarios?
R: Los bancos pueden rechazar giros postales no bancarios por fraude, verificación limitada o políticas internas, no por invalidez.
P: ¿Cómo puedo cobrar un giro postal no bancario si mi banco lo rechaza?
R: Visite una sucursal autorizada de Order Express o un comercio participante. Allí podrán verificar la autenticidad y procesar su giro postal de forma segura.
P: ¿Puedo depositar un giro postal en mi cuenta bancaria?
R: Sí. Deposite el giro postal en su cuenta. El banco verifica y procesa los fondos mediante los procedimientos estándar de transacciones federales.
P: ¿Qué debo hacer si pierdo mi orden de pago?
R: Contacte con el servicio de atención al cliente de Order Express inmediatamente. Proporcione el número de serie y los detalles de compra para su verificación o reemplazo.
P: ¿Los giros postales de Order Express están regulados a nivel federal?
R: Sí. Order Express es una empresa de servicios monetarios autorizada y registrada en FinCEN. Cumple con las leyes de transmisión de dinero establecidas por BSA, OFAC y las autoridades estatales.
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


