


Las retenciones de cheques pueden ser frustrantes, especialmente cuando necesita fondos rápidamente. En Order Express , sabemos que esperar para acceder a su dinero es un inconveniente. Aprender cómo funcionan las retenciones de cheques puede ayudarle a evitar largas demoras. Comprender las razones comunes de las retenciones de cheques y prepararse antes de cobrarlos facilita el proceso.
Esta guía explica detalladamente las retenciones de cheques. Le mostrará por qué ocurren, cuánto tiempo pueden durar y qué puede hacer al respecto. Siguiendo pasos claros, puede evitar muchos problemas que causan retrasos. Usar servicios confiables le ayuda a acceder a su dinero más rápido.
Aviso legal: Este artículo es solo informativo y no sustituye las disposiciones regulatorias oficiales. Para más información, consulte los Términos y Condiciones de Order Express y las leyes estatales y federales.
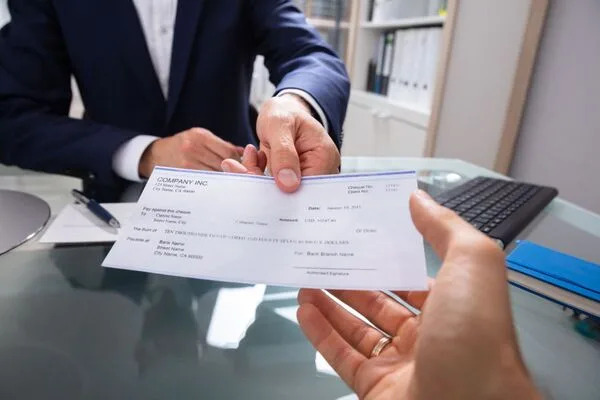
Comprensión de las retenciones de cheques y sus causas
Antes de resolver los problemas de retención de cheques, es importante comprender por qué ocurren. Esta sección explica qué son las retenciones de cheques, cuánto duran y qué tipos de cheques son los más afectados. Conocer las razones de las retenciones le ayudará a prepararse antes de comenzar el proceso de cobro de cheques.
¿Qué es una retención de cheque?
Una retención de cheques ocurre cuando un banco demora la liberación de fondos después de un depósito. Este período de espera garantiza que el cheque se cobre correctamente. Los bancos quieren confirmar la disponibilidad del dinero antes de gastarlo. Sin la retención, se arriesgan a sobregiros o fraude.
No todos los cheques tienen el mismo periodo de espera. Los cheques gubernamentales, certificados o de nómina suelen procesarse más rápido. Los cheques personales o comerciales pueden tardar más. El tipo de cheque influye directamente en el tiempo de espera.
Es importante comprender este proceso. Saber que existe una retención evita confusiones cuando el saldo parezca superior al que puede acceder. Al cobrar un cheque , evita sorpresas, ya que se verifica primero. Esto reduce las demoras y le da la seguridad de que sus fondos estarán disponibles antes.
¿Por qué se producen las retenciones?
Las retenciones de cheques no son aleatorias. Las instituciones financieras siguen normas para proteger tanto a sus clientes como a sí mismas. Estas son las razones comunes por las que se producen retenciones:
- El cheque es grande, a menudo de varios miles de dólares.
- La cuenta es nueva o tiene poco historial de transacciones.
- El cheque es de otro banco o de otro estado.
- Existen sobregiros pasados o cheques devueltos en la cuenta.
- El banco sospecha de fraude o de fondos insuficientes.
Cada uno de estos factores aumenta la probabilidad de retención. Los cheques de montos grandes representan un mayor riesgo si rebotan. Las cuentas nuevas aún no muestran un historial confiable. La verificación de cheques de otros estados puede demorar más. Las sospechas de fraude pueden dar lugar a revisiones adicionales.
Cuando comprenda estas razones, podrá prepararse antes de cobrar un cheque. Order Express le ayuda a confirmar la validez del cheque. Esto le brinda tranquilidad y reduce el tiempo de espera.
¿Cuánto tiempo pueden durar las retenciones?
Las retenciones de cheques no son eternas, pero pueden parecer largas cuando se necesita dinero urgente. La mayoría de los cheques estándar se procesan en uno o dos días hábiles. Esto es habitual para montos pequeños y depósitos rutinarios.
En algunas situaciones, las retenciones son más largas. Las cuentas nuevas o los depósitos muy grandes pueden sufrir retenciones de hasta siete días hábiles. Los bancos aprovechan este tiempo para verificar el cheque con la institución emisora. Si se sospecha de fraude, la retención puede prolongarse aún más hasta que se resuelva el problema.
Los cheques gubernamentales y certificados suelen procesarse más rápido porque se consideran más seguros. Los cheques personales o comerciales pueden estar sujetos a más revisiones. Conocer el plazo previsto le ayuda a planificar sus finanzas . Al cobrar cheques, las retenciones son menos preocupantes gracias a la verificación previa.
Diferentes tipos de cheques y sus tiempos de retención
No todos los cheques se procesan con la misma rapidez. El tipo de cheque depositado puede determinar la duración de la retención. Cheques del gobierno suelen procesarse más rápido porque cuentan con fondos garantizados. Los cheques certificados y de caja también se procesan con rapidez, ya que los bancos confirman que el dinero ya está asegurado . Los cheques de nómina suelen procesarse más rápido porque cuentan con el respaldo de empleadores consolidados.
Sin embargo, los cheques personales suelen estar sujetos a retenciones más prolongadas. Los bancos necesitan más tiempo para confirmar los fondos en la cuenta. Los cheques comerciales también pueden requerir una revisión adicional, especialmente si provienen de empresas pequeñas o de otros estados. Depósitos cuantiosos de cheques personales o comerciales suelen requerir una verificación adicional.
Nota de cumplimiento: Order Express cumple con los requisitos de información federales y estatales. Si cobra cheques por un total de 3000 dólares o más en un solo día, se le solicitará una identificación válida y documentación adicional, como un comprobante de domicilio y, posiblemente, un comprobante del origen de los fondos. El cobro de cheques por un total de 5000 dólares o más en una semana o de 10 000 dólares en un plazo de doce meses también requiere documentación y mantenimiento de registros. Algunos estados exigen informes más estrictos.
En Arizona y Oklahoma, las transacciones de 1000 dólares o más en 24 horas deben registrarse. En Luisiana, también deben reportarse los cheques del Tesoro de EE. UU. de 1000 dólares o más en 24 horas. Confirme siempre los límites aplicables en su ubicación.
Normas legales sobre la retención de cheques
La retención de cheques está regulada para proteger a los consumidores . Los bancos deben cumplir plazos estrictos al retener los fondos depositados. En la mayoría de los casos, al menos una parte del cheque debe estar disponible en un día hábil. El resto suele procesarse en un plazo de dos a siete días hábiles, según la situación.
Hay excepciones que permiten retenciones más largas. Las cuentas nuevas, los depósitos muy grandes o las sospechas de fraude pueden extender el período de espera. Los cheques extranjeros o de otros estados suelen requerir más tiempo para su verificación. Incluso en estos casos, los bancos deben respetar los límites legales.
Comprender las normas de retención de cheques es fundamental al planificar el cobro de cheques. Si una retención parece inusualmente larga, tiene derecho a solicitar una aclaración. Conocer la ley le ayuda a gestionar las expectativas y a garantizar un trato justo. Estas normas existen para equilibrar la seguridad y el acceso a los fondos.
Formas prácticas de gestionar problemas de retención de cheques
Una vez que sepa por qué se retienen los cheques, podrá tomar medidas para reducir los retrasos. Esta sección se centra en soluciones prácticas , errores comunes que debe evitar y consejos para gestionar el proceso. Siguiendo estos pasos, el cobro de cheques será más rápido, sencillo y fiable.
Cómo resolver problemas de retención de cheques antes de cobrarlos
Puede tomar medidas para reducir los problemas de retención de cheques antes de cobrarlos:
- Conozca el tipo de cheque. Los cheques certificados y gubernamentales se procesan más rápido que los cheques personales.
- Verifique el historial de su cuenta. Un buen registro de su cuenta reduce la posibilidad de largas retenciones.
- Deposite en persona. Los cajeros suelen procesar los depósitos más rápido que los cajeros automáticos o los depósitos móviles.
- Deposite antes de la hora límite. Los depósitos tardíos pueden esperar hasta el siguiente día hábil.
- Solicite métodos de pago seguros. Los cheques certificados o de caja se procesan con mayor rapidez.
- Proporcione documentos cuando se le solicite. Tenga a mano una identificación o comprobante de fondos si es necesario.
- Contacte con la institución con anticipación. Hable con atención al cliente para obtener ayuda antes de cobrar el cheque.
Cada paso ahorra tiempo y reduce riesgos. Actuar antes de depositar previene problemas inesperados.
Errores comunes que provocan retenciones más largas
Las retenciones de cheques pueden prolongarse por errores simples. Depositar un cheque posfechado casi siempre resulta en una retención. Los fondos no pueden acreditarse hasta que llegue la fecha de validez. Presentar un cheque dañado o mal escrito también causa retrasos. Si los números o las firmas no son claros, el banco debe dedicar tiempo adicional a verificar los datos.
Los depósitos móviles ofrecen comodidad, pero también conllevan riesgos de errores. Las fotos borrosas o incompletas suelen obligar a los bancos a retener fondos. Otro problema común es depositar después de la hora límite diaria. Cualquier depósito tardío se aplaza al siguiente día hábil.
Estos errores pueden parecer pequeños , pero pueden alargar el proceso. Para evitar retenciones más largas, revise siempre los detalles del cheque, confirme las fechas y realice el depósito con anticipación. Una buena preparación hace que el cobro de cheques sea mucho más rápido y confiable. Pequeños cambios en su enfoque pueden ahorrarle tiempo valioso.
Nota: Las transacciones superiores a 10,000 dólares en un solo día hábil, incluidas las transacciones múltiples que suman este monto, se reportan automáticamente a la Red de Control de Delitos Financieros (FinCEN) mediante un Informe de Transacciones de Divisas (CTR). Este requisito aplica a todos los clientes y forma parte de la ley federal.
Cómo comprobar el estado de una retención de cheque
Esperar fondos durante la retención de un cheque puede ser estresante. Afortunadamente, existen maneras de rastrear el estado. La banca en línea y las aplicaciones móviles suelen mostrar los depósitos como pendientes hasta que se liquide el cheque. Esto permite una visión rápida de cuánto tiempo podría durar la retención.
Para obtener detalles más precisos, suele ser útil llamar al banco. Los representantes pueden compartir las fechas exactas de entrega y explicar los motivos de cualquier retraso. Visitar la sucursal en persona es otra forma eficaz de obtener información clara, especialmente para depósitos grandes o inusuales.
Monitorear el estado de sus cheques le ayuda a planificar sus gastos y evitar sobregiros. Saber si hay fondos pendientes o disponibles le permite tomar mejores decisiones financieras. Al prepararse para cobrar un cheque, siempre confirme el estado con anticipación. Esto reduce las sorpresas y le permite controlar su dinero.
Nota: Order Express está obligado por la normativa federal a presentar Informes de Actividades Sospechosas (SAR) para transacciones de 2000 dólares o más cuando la actividad parezca sospechosa o ilegal. Esta medida de seguridad ayuda a proteger a los clientes y al sistema financiero.
Conclusión
Recuerde que las políticas de retención de cheques y los requisitos de reporte pueden variar según su estado. Los límites de identificación, registro y reporte se aplican en total cumplimiento con la Ley de Secreto Bancario y las regulaciones estatales.
Las retenciones de cheques pueden causar estrés innecesario, especialmente cuando es esencial acceder rápidamente a los fondos. Al comprender cómo funcionan las retenciones, por qué ocurren y cuánto duran, podrá prepararse mejor para el proceso de cobro de cheques. Evitar errores comunes, dar seguimiento al estado de los cheques y conocer sus derechos ayudan a reducir significativamente las demoras. Si bien los bancos deben cumplir con ciertos plazos, las medidas proactivas facilitan y agilizan la experiencia.
Order Express se compromete a hacer que el cobro de cheques sea más fácil, confiable y sin estrés. Su proceso de verificación reduce los tiempos de espera y le garantiza acceso a su dinero sin largas esperas. No permita que las retenciones de cheques afecten sus planes financieros. Tome el control hoy mismo: visite Order Express para cobrar sus cheques con confianza y rapidez.
Nota: Order Express está registrada en la Red de Control de Delitos Financieros (FinCEN) como Empresa de Servicios Financieros (MSB) autorizada. Seguimos estrictamente las prácticas de Conozca a su Cliente (KYC) y Antilavado de Dinero (AML) para garantizar servicios financieros seguros, transparentes y conformes.
Preguntas frecuentes
¿Qué es una retención de cheque?
Una retención de cheque es un retraso que se aplica a los fondos depositados hasta que el banco confirma que el cheque se ha compensado.
¿Cuánto tiempo suele durar la retención de un cheque?
La mayoría de las retenciones de cheques duran entre uno y dos días hábiles, pero los depósitos más grandes o inusuales pueden demorar hasta siete días.
¿Por qué los bancos retienen los cheques?
Los bancos colocan retenciones para verificar fondos, evitar sobregiros y reducir riesgos de fraude o saldos insuficientes.
¿Puedo acelerar el proceso de retención de cheques?
Sí. Deposite con anticipación, utilice cheques gubernamentales o certificados y asegúrese de que su cuenta tenga un historial sólido.
¿Qué debo hacer si la retención de mi cheque parece demasiado larga?
Comuníquese directamente con su banco, solicite una explicación y revise las regulaciones aplicables para confirmar sus derechos.
Alvin es un especialista en contenido y SEO que crea contenido claro y útil sobre transferencias de dinero y sistemas de pago. Se enfoca en explicar temas complejos de forma sencilla para que los lectores puedan entender cómo funcionan estos servicios en la vida diaria.


