


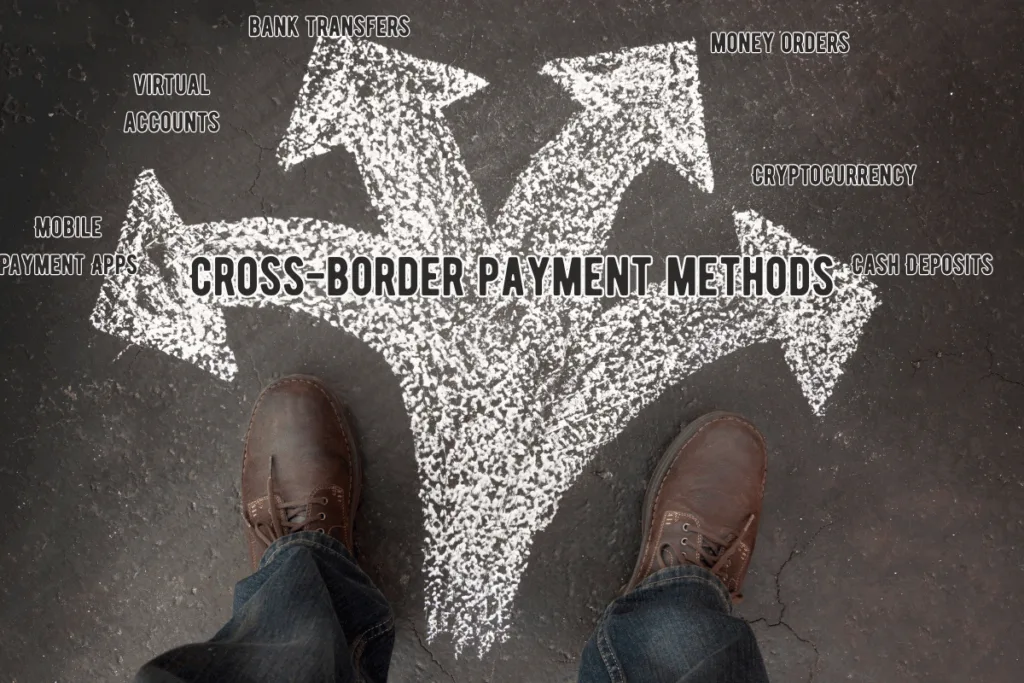
Los métodos de pago transfronterizos más asequibles hoy en día son las aplicaciones de dinero móvil y las cuentas virtuales. Estas herramientas digitales suelen tener comisiones más bajas, ofrecer tiempos de transferencia más rápidos y utilizar tipos de cambio promedio con márgenes mínimos. Servicios como Wise, Remitly y WorldRemit suelen cobrar entre un 0,5 % y un 2 % por transacción, lo que las hace ideales para quienes prefieren las plataformas digitales y desean ahorrar dinero.
Sin embargo, no todos se sienten cómodos con las herramientas en línea ni tienen acceso constante a la banca por internet. Para estos usuarios, los servicios de pago en efectivo como Order Express ofrecen una alternativa segura y accesible. Con atención presencial, servicio bilingüe y precios fijos, Order Express facilita los pagos transfronterizos a quienes dependen de los métodos financieros tradicionales.
Independientemente del método que elija, todas las transferencias internacionales de dinero deben cumplir con regulaciones como la Ley de Secreto Bancario, la FATCA y los requisitos contra el blanqueo de capitales. Seleccionar el proveedor adecuado depende de sus prioridades: si valora los bajos costos, la entrega rápida, el servicio personalizado o la transparencia regulatoria.
Entendiendo los pagos transfronterizos
Los pagos transfronterizos implican el envío de dinero entre personas o empresas de diferentes países. Estas transacciones son comunes en el comercio internacional, las remesas personales y los pagos basados en servicios.
Varios factores influyen en el coste total de enviar dinero a través de las fronteras. Uno de los más importantes es el margen cambiario. Muchos proveedores añaden recargos ocultos a las conversiones de divisas, lo que reduce la cantidad recibida. NerdWallet describe cómo dichas tarifas afectan su transferencia.
Las tarifas de transferencia también importan: pueden ser fijas o basarse en un porcentaje del total, dependiendo del pedido exprés y el método de pago.
En algunos casos, los bancos o servicios intermediarios facilitan la transferencia de fondos. Estos intermediarios suelen aplicar sus propias comisiones, lo que incrementa los costos generales. El método de entrega también influye en el precio. Las opciones incluyen Transferencias de dinero , depósito bancario directo o abono a una billetera móvil. Cada opción tiene diferentes comisiones, velocidad y niveles de comodidad.
Otro factor importante es el cumplimiento normativo. Los servicios financieros que gestionan pagos transfronterizos deben seguir normas estrictas como Conozca a su Cliente (KYC), la Ley de Secreto Bancario y la Ley FATCA. Estas medidas ayudan a prevenir el fraude y a garantizar el uso legal de los fondos. Sin embargo, en ocasiones pueden generar retrasos o requerir verificación adicional.
Comprender estos factores de costo y proceso le ayudará a elegir la opción de pago más eficiente y segura. Ya sea que pague a un proveedor internacional o envíe dinero a sus seres queridos, un proveedor confiable garantiza el cumplimiento, la transparencia y la facilidad de servicio.
Opciones de menor costo para realizar pagos transfronterizos
Encontrar formas asequibles de enviar dinero a través de las fronteras es esencial tanto para particulares como para empresas. Con varios métodos disponibles, saber cuál ofrece la mejor relación calidad-precio le ayuda a ahorrar en comisiones, evitar costes ocultos y garantizar una entrega rápida y segura. A continuación, se presentan las formas más rentables de realizar pagos transfronterizos hoy mismo.
1. Aplicaciones de pago móvil (ideales para transferencias rápidas y económicas)
Las aplicaciones móviles han transformado la forma en que se envían pagos transfronterizos. Combinan comisiones bajas con plazos de entrega rápidos. Servicios como Wise, Remitly, Xe y WorldRemit ofrecen tipos de cambio promedio con márgenes mínimos. La mayoría cobra comisiones de entre el 0,5 % y el 2 %, según el destino y el importe.
Estas aplicaciones están diseñadas para mayor comodidad. Incluyen funciones como:
- Fácil acceso desde teléfonos inteligentes o navegadores web
- Incorporación sencilla y verificación de identidad
- Seguimiento de transacciones en tiempo real
- Transferencias completadas en minutos o unas pocas horas.
Los usuarios se benefician de una visibilidad completa de las tarifas y los tiempos de entrega antes de confirmar cada transacción.
Desde el punto de vista regulatorio, los proveedores con licencia siguen estrictas normas de cumplimiento. Están obligados a:
- Verifique la identidad del remitente cuando las transferencias sean iguales o superiores a $3000; tenga en cuenta que algunos estados requieren identificación para montos inferiores, por ejemplo, $900 en Arizona y $1000 en Oklahoma
- Monitorear transacciones para detectar actividades sospechosas o ilegales
- Presentar informes de transacciones de divisas (CTR) para transacciones en efectivo superiores a $10,000 e informes de actividades sospechosas (SAR) para actividades superiores a $2,000 o cualquier transacción que involucre patrones sospechosos.
- Envíe los CTR dentro de los 15 días posteriores a la fecha de la transacción
- Almacenar registros de transacciones durante al menos cinco años
Estas reglas siguen las regulaciones estadounidenses e internacionales, incluidas las de la Ley de Secreto Bancario, FATCA y la Oficina de Protección Financiera del Consumidor (CFPB) .
Las aplicaciones de transferencia móvil son ideales para quienes realizan pagos internacionales regulares de montos bajos o medianos. Son ideales si te sientes cómodo usando plataformas digitales y necesitas una entrega rápida con costos más bajos.
2. Cuentas virtuales (útiles para autónomos y vendedores internacionales)
Las cuentas virtuales facilitan pagos transfronterizos en varias divisas, permitiendo recibir, mantener y convertir fondos como si fueran cuentas locales, sin necesidad de sucursal física.
Freelancers, vendedores online y empresas globales aprovechan cuentas de cobro locales para reducir sobreprecios por divisas, evitar comisiones bancarias y gestionar pagos internacionales sin costes altos ni retrasos.
Los fondos en cuentas virtuales se pueden convertir a mejores tasas que las que ofrecen muchos bancos tradicionales. Esto ayuda a los usuarios a evitar comisiones excesivas al transferir dinero internacionalmente. Estas cuentas también facilitan un mejor flujo de caja, ya que permiten mantener el dinero en diferentes divisas hasta que las tasas sean favorables.
Los proveedores de cuentas virtuales deben cumplir con estrictas normas regulatorias. Esto incluye el cumplimiento de la Ley de Secreto Bancario (BSA) y los requisitos contra el lavado de dinero (AML) . Los proveedores deben:
- Verificar la identidad del cliente antes de procesar los pagos
- Confirmar el propósito de cada transacción
- Supervisar todas las transferencias para detectar riesgos de incumplimiento
Los servicios que prestan las instituciones financieras y los proveedores de pagos implementan la monitorización de transacciones y la debida diligencia del cliente para cumplir con todas las obligaciones legales. Garantizan que todos los pagos transfronterizos sean seguros y cumplan con las normativas.
Si gana en dólares estadounidenses pero reside en otro lugar, una cuenta virtual le ayuda a evitar las costosas comisiones bancarias internacionales. Le da mayor control sobre cómo y cuándo usa su dinero.
Nota: Ciertas leyes estatales imponen umbrales más bajos o documentación adicional. Por ejemplo, las transferencias de giros postales o pagos de facturas de 1000 dólares o más en Arizona y Oklahoma requieren los mismos pasos de recolección de identificación y conservación de registros que las transferencias de mayor cuantía.
3. Transferencias bancarias (fiables, pero costosas para el uso diario)
Las transferencias bancarias son una forma confiable de enviar grandes pagos transfronterizos. Ofrecen entregas seguras y registros de transacciones transparentes. La mayoría de las instituciones financieras a nivel mundial aceptan transferencias bancarias para pagos formales y transacciones comerciales.
A pesar de su fiabilidad, las transferencias bancarias conllevan costes elevados. Las comisiones suelen oscilar entre 25 y 50 dólares por transacción. Además, las tasas de conversión suelen incluir un margen del 3 % o superior. Estos costes adicionales encarecen las transferencias bancarias para pagos internacionales rutinarios.
Las transferencias también pueden tardar varios días hábiles en completarse. Este retraso se debe al procesamiento interbancario, especialmente si hay bancos intermediarios involucrados. Estos pasos pueden retrasar la entrega y aumentar las comisiones totales.
Los bancos deben cumplir con estrictas regulaciones para procesar transferencias internacionales. Los requisitos de cumplimiento incluyen:
- Informar todas las transacciones superiores a $10,000 a través de CTR
- Presentación de SAR por actividad inusual o señalizada
- Aplicación de una diligencia debida reforzada para clientes de alto riesgo
- Mantener registros completos de transacciones para revisión regulatoria
Estos requisitos siguen las leyes estadounidenses como la Ley de Secreto Bancario y FATCA, junto con la supervisión de la CFPB.
Las transferencias bancarias son ideales para grandes pagos entre empresas donde la documentación es importante. Permiten registros de auditoría detallados y la entrega segura de fondos. Sin embargo, para transferencias transfronterizas más pequeñas, no suelen ser la opción más rentable ni eficiente en términos de tiempo.
4. Giros postales y giros bancarios (ideal para remitentes no digitales)
Los giros postales y los giros bancarios son herramientas tradicionales para los pagos transfronterizos. Son ideales para quienes prefieren los métodos en papel . Estos instrumentos están ampliamente disponibles en bancos, oficinas de correos y agentes autorizados, incluyendo proveedores de servicios financieros locales .
Son ideales para quienes no tienen internet confiable o se sienten más seguros usando opciones sin conexión. Se proporciona un recibo físico por cada transacción, lo que ofrece una sensación de control y registro. Esto los hace útiles para quienes no se sienten cómodos con las aplicaciones o la banca en línea.
Sin embargo, estos métodos son más lentos que las herramientas digitales. La entrega por correo postal puede tardar hasta 10 días hábiles, según el país. El seguimiento suele ser limitado, por lo que no se garantizan actualizaciones en tiempo real. Aun así, muchos usuarios los eligen por su facilidad de uso y su proceso sencillo.
Desde un punto de vista legal, los pagos transfronterizos realizados con giros postales o giros bancarios están sujetos a la normativa federal. Por ejemplo:
- Se requiere una identificación válida emitida por el gobierno para transacciones superiores a $3,000
- Los proveedores de servicios deben monitorear actividades sospechosas o pagos estructurados
- La estructuración (fraccionar intencionalmente transacciones para no exceder los límites de declaración) es un delito federal punible con multas y prisión. Está estrictamente prohibido.
- Luisiana: cuando se cobra un cheque de 1,000 dólares o más, se debe conservar en el archivo una imagen del anverso y el reverso del cheque y una copia de la identificación con fotografía del cliente.
Todos los proveedores, incluido Order Express, deben cumplir con la Ley AML y la Ley BSA para garantizar seguridad y cumplimiento.
Este método sigue siendo popular entre las personas que buscan opciones no digitales para pagos transfronterizos seguros con documentación clara.
5. Criptomonedas (Comisiones bajas, alto riesgo, regulación limitada)
Las criptomonedas se han convertido en una opción económica para pagos transfronterizos. Activos como Bitcoin y USDT se pueden enviar de forma rápida y económica. La mayoría de las transferencias de criptomonedas cuestan menos de un dólar y se completan en minutos.
Este método es especialmente útil en países con acceso limitado a la banca o donde los sistemas financieros son inestables. Permite a los usuarios prescindir por completo de la infraestructura tradicional.
Las ventajas incluyen:
- Tarifas muy bajas por transferencia
- Entrega rápida, a menudo en menos de 10 minutos.
- Útil en zonas con difícil acceso bancario.
Pero también hay compensaciones reales:
- Los precios pueden cambiar rápidamente debido a la volatilidad del mercado.
- Sin protección del comprador ni mecanismos de reembolso
- No es ampliamente aceptado en los sistemas financieros formales
- Las normas regulatorias siguen siendo poco claras en muchas regiones
Desde la perspectiva del cumplimiento normativo, las transferencias transfronterizas vinculadas a criptomonedas plantean preocupaciones adicionales. Para mantener el cumplimiento normativo, los usuarios y proveedores deben:
- Divulgar la fuente de los fondos al convertir criptomonedas a moneda fiduciaria
- Proporcionar direcciones de billetera e identificaciones de transacciones para auditorías
- Esté preparado para el monitoreo si las billeteras muestran actividad inusual
Esta actividad puede requerir la presentación de SAR según las leyes financieras de Estados Unidos. Chainalysis ofrece información sobre las tendencias de monitoreo de criptomonedas. Los proveedores de servicios de criptomonedas tratan los pagos relacionados con criptomonedas con cuidado. Exigen documentación para verificar los fondos y garantizar el pleno cumplimiento de las regulaciones AML y BSA.
Si bien las criptomonedas ofrecen velocidad y bajo costo, conllevan serios riesgos regulatorios, legales y financieros. Son más adecuadas para usuarios avanzados que comprenden los riesgos y requisitos.
6. Depósitos en efectivo (de alto riesgo y bajo estrecha vigilancia)
Depositar efectivo en la cuenta bancaria extranjera de otra persona puede parecer fácil, pero rara vez es una buena opción. Los depósitos en efectivo son difíciles de rastrear, lo que los hace vulnerables al uso indebido y a la delincuencia financiera. Este método está bajo un riguroso escrutinio regulatorio a nivel mundial.
Los riesgos principales incluyen
- Es difícil verificar el origen de los fondos
- Mayor probabilidad de fraude o lavado de dinero
- A menudo restringido o bloqueado por instituciones financieras
Los depósitos en efectivo eluden los procesos habituales de verificación electrónica. Por ello, los bancos y los organismos reguladores los tratan con especial cautela.
Los requisitos de cumplimiento para las transacciones en efectivo incluyen:
- Informe obligatorio para transacciones de ingreso o retiro de efectivo que superen los $10,000 en un solo día, incluida la agregación
- Presentación de CTR a través del sistema de presentación electrónica de BSA en un plazo de 15 días
- Verificaciones de identificación del cliente, comprobante válido de fondos y documentación de respaldo antes de la liberación de los fondos
- Presentación de SAR si se detecta comportamiento sospechoso, estructuración o origen de fondos no verificado. Nevada también exige que se complete y conserve un Formulario de Cobro de Cheques firmado para cada servicio de cobro de cheques.
Las instituciones financieras deben cumplir con estrictas normas contra el blanqueo de capitales y la Ley de Seguridad de la Información (BSA). Estas normas ayudan a reducir los delitos financieros y garantizan la transparencia y la legalidad de todos los pagos transfronterizos. La Oficina de Control de Activos Extranjeros (OFAC) proporciona orientación sobre sanciones.
Debido a estos riesgos y a las medidas de control, los depósitos en efectivo se consideran uno de los métodos menos recomendados para enviar dinero internacionalmente. Existen opciones más seguras y rastreables para quienes necesitan transferir fondos transfronterizos de forma segura.
¿Por qué elegir Order Express para pagos transfronterizos?
Order Express equilibra el servicio presencial con un procesamiento seguro para clientes en Estados Unidos y Latinoamérica. A diferencia de las plataformas exclusivamente en línea, ofrece soporte presencial en las oficinas de los agentes, lo que facilita los pagos a personas sin acceso a servicios bancarios o con acceso limitado a ellos. Las tarifas son fijas y transparentes; lo que usted envía es lo que el destinatario recibe.
El cumplimiento está integrado. Los agentes solicitan identificación para transferencias de 3000 dólares o más, con límites inferiores de 900 dólares en Arizona y 1000 dólares en Oklahoma. La ley de Oklahoma también aplica una tarifa estatal de 5 dólares a las transferencias de hasta 500 dólares, más el 1% de cualquier monto superior, que Order Express remite. La estructuración (dividir transacciones para evitar reportar) está estrictamente prohibida.
Order Express genera Informes de Transacciones de Divisas para transferencias de efectivo superiores a 10,000 dólares e Informes de Actividades Sospechosas para cualquier comportamiento detectado, cumpliendo plenamente con los requisitos de la BSA, la FATCA , la FinCEN y la CFPB. Si necesita una forma segura, conforme y centrada en las necesidades humanas para enviar dinero, visite una sucursal de Order Express o contáctenos hoy mismo.
Conclusión
Las aplicaciones de transferencia de dinero y las cuentas virtuales suelen ser la forma más económica de enviar pagos transfronterizos. Ofrecen un procesamiento rápido, comisiones mínimas y son ideales para quienes se familiarizan con las plataformas digitales. Sin embargo, no son adecuadas para todos.
Para aquellos que prefieren el servicio físico, el soporte lingüístico y la transparencia regulatoria, Los servicios de pago por mensajería son la alternativa perfecta. Sus precios fijos, sus procedimientos de cumplimiento normativo y su trato personalizado lo convierten en uno de los proveedores más confiables para los usuarios tradicionales. Ya sea que envíe dinero a Latinoamérica, ayude a familiares en el extranjero o evite las altas comisiones bancarias, tiene opciones.
Elige lo que mejor se adapte a ti: utiliza aplicaciones digitales para transferencias rápidas y económicas o confía en Order Express para un servicio en persona y conforme en el que puedes confiar.
Con el proveedor adecuado, puede ahorrar dinero, cumplir con todos los requisitos regulatorios y sentirse seguro cada vez que envíe pagos transfronterizos.
Preguntas frecuentes
¿Cuál es el método más barato para pagos transfronterizos?
Aplicaciones como Wise y Remitly ofrecen comisiones bajas, entre 0,5 % y 2 %. Además, aplican márgenes de cambio competitivos. Estas transferencias suelen completarse en minutos y requieren verificación de identidad. Son ideales para usuarios digitales con acceso a internet que buscan rapidez y ahorro.
¿Son los depósitos en efectivo en cuentas extranjeras una buena opción?
No. Los depósitos en efectivo implican riesgo de fraude y falta de trazabilidad. Por ello, la mayoría de los bancos los restringe y los reguladores los vigilan de cerca. Se recomiendan métodos más seguros y rastreables, que garanticen transparencia y menor exposición a sanciones.
¿Cómo ayudan las cuentas virtuales a los autónomos y vendedores?
Las cuentas virtuales permiten recibir, guardar y convertir dinero en distintas divisas. Reducen las comisiones bancarias y los sobreprecios por divisas. También ofrecen control sobre el uso de los fondos y flexibilidad para manejar ingresos globales.
¿Qué normativa se aplica a las transferencias transfronterizas?
Las operaciones deben cumplir la Ley de Secreto Bancario, la FATCA y normas ALD. Se exige verificación de identidad desde $3,000, CTR por efectivo mayor a $10,000 y SAR por actividades desde $2,000 o patrones sospechosos. Los registros deben guardarse cinco años. Además, algunos estados aplican límites más bajos (por ejemplo, $900 en Arizona o $1,000 en Oklahoma). Es esencial cumplir siempre la normativa más estricta.
¿Por qué elegir Order Express para pagos transfronterizos?
Order Express ofrece atención presencial, tarifas fijas y soporte bilingüe. Es ideal para quienes no usan plataformas digitales. El servicio garantiza cumplimiento normativo y transparencia en cada transacción, brindando confianza y seguridad en cada paso.
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


