


Transferencias de dinero internacionales vs. locales: Diferencias clave para los proveedores de servicios financieros
Las transferencias internacionales de dinero y las transferencias locales de dinero a una cuenta bancaria mueven fondos, pero operan en diferentes redes de pago y ofrecen ventajas distintivas. Una transferencia local de dinero acredita la cuenta de un destinatario a través del sistema de compensación nacional del país de destino (como ACH, SEPA, BACS o Faster Payments), a menudo en moneda local con comisiones más bajas y predecibles. Una transferencia bancaria internacional utiliza la red SWIFT y los bancos corresponsales para enviar fondos a través de las fronteras, generalmente proporcionando una cobertura más amplia pero a costos más altos y tiempos de liquidación más largos.
Para los proveedores de servicios financieros , elegir el método correcto depende de la disponibilidad del corredor, la velocidad de entrega, el costo total en destino, los requisitos de documentación y las preferencias del destinatario. En resumen: las transferencias locales funcionan mejor cuando los corredores compatibles ofrecen una entrega rápida y de bajo costo en moneda local, mientras que las transferencias bancarias son ideales para el alcance global o cuando se necesita documentación bancaria específica (como un SWIFT MT103).
Terminología (Order Express): En este artículo, “transferencia bancaria local” se refiere a una transferencia de dinero entregada a la cuenta bancaria del destinatario a través de la red de compensación local del país de destino, por ejemplo, ACH o SEPA. Order Express no es un banco. La disponibilidad varía según el destino, la moneda y la red asociada.
Enviar dinero dentro o fuera del país requiere conocer los métodos disponibles y las medidas de protección adecuadas. Transferencias De Dinero Seguras: La Guía Completa explica cómo realizar transferencias con mayor seguridad y confianza.
¿Qué es una Transferencia Local de Dinero a una Cuenta Bancaria?
Una transferencia local de dinero a una cuenta bancaria es una transferencia electrónica de fondos que se ejecuta a través de un sistema de compensación nacional, por ejemplo, ACH en Estados Unidos, SEPA en el Espacio Económico Europeo o sistemas nacionales como BACS o FPS en el Reino Unido, para abonar una cuenta en una institución financiera local. En contextos transfronterizos, los proveedores pueden cobrar fondos en un país y entregar el pago en otro utilizando la red de compensación local del país de destino. Esto suele denominarse ACH Internacional, ACH Global o pago local a banco. Order Express no es un banco y ofrece servicios de transferencia de dinero que pueden entregar fondos a la cuenta bancaria de un destinatario mediante ferrocarriles locales cuando estén disponibles.
Las transferencias locales se utilizan para diversos fines: pago de salarios, comisiones de contratistas, facturas de proveedores y reembolsos, entre otros. En comparación con los cheques en papel o el efectivo, suelen ser más convenientes y rentables. Su disponibilidad y rendimiento varían según el país, el banco y la red del proveedor de servicios.
Punto clave: “Local” describe las vías utilizadas para abonar la cuenta bancaria del destinatario. Un pago transfronterizo puede llegar a través de vías locales en el país de destino, incluso si el remitente lo financió internacionalmente. Por ello, algunos pagos transfronterizos entregados mediante transferencia local pueden requerir conversión de moneda y revisiones de cumplimiento.
La disponibilidad depende del destino, la moneda, el tipo de banco y la red de socios de Order Express. No todos los trenes se ofrecen en todos los corredores.
¿Cómo funcionan las transferencias de dinero locales a cuentas bancarias?
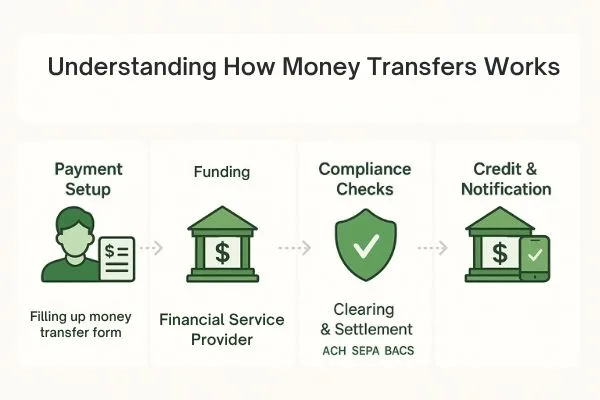
Aunque cada mercado tiene sus propias convenciones, la mayoría de las transferencias de dinero locales siguen una secuencia similar:
- Configuración del pago. El remitente proporciona la información requerida: nombre del destinatario, nombre del banco, número de cuenta o IBAN, código de ruta/clasificación o equivalente, y el propósito del pago. Es posible que se requieran detalles adicionales para algunos países.
- Financiamiento. El remitente autoriza el pago. Según el proveedor, el financiamiento puede provenir de una cuenta bancaria, un saldo o un proceso de liquidación independiente.
- Verificaciones de cumplimiento. Las transacciones están sujetas a verificación, incluyendo la evaluación de sanciones y otras revisiones necesarias. Si se requieren verificaciones adicionales, el procesamiento puede demorar más o el pago puede ser rechazado.
- Compensación y liquidación. El pago se envía al sistema de compensación nacional del país de destino (p. ej., ACH, SEPA, BACS, Faster Payments, NPP). Una institución financiera local recibe la instrucción y la liquida en la cuenta del destinatario.
- Crédito y notificación. El banco del destinatario aplica el crédito en moneda local. El remitente y el destinatario pueden recibir actualizaciones de estado según el proveedor y el canal bancario.
Nota: “Local” no significa “sin intermediarios” en el proceso de entrega de la cuenta bancaria. Pueden intervenir cámaras de compensación y corresponsales nacionales. Los tiempos de procesamiento dependen de las horas límite, fines de semana/días festivos de cada país y las políticas bancarias específicas aplicables.
Ejemplo de escenario Transferencia de dinero local a una cuenta bancaria en el Reino Unido
Consideremos una empresa estadounidense, ABC, Inc., que envía un Transferencia local de dinero a una cuenta bancaria de XYZ Ltd. en el Reino Unido por el equivalente a 4000 $. Un método común es el pago transfronterizo a través de las líneas ferroviarias locales del Reino Unido:
- ABC ingresa los datos del beneficiario de XYZ (nombre, banco, número de cuenta/IBAN y código de clasificación) y el propósito del pago.
- ABC financia el pago en USD. El proveedor indica las tarifas, el tipo de cambio a GBP, el total al destinatario y la fecha de entrega prevista antes de confirmar el pago.
- Después de la autorización (por ejemplo, token, OTP u otros controles) y las verificaciones de cumplimiento estándar, el proveedor convierte USD a GBP al tipo de cambio divulgado.
- La transferencia se envía a través de una red nacional del Reino Unido (por ejemplo, BACS o Faster Payments) al banco de XYZ.
- El banco de XYZ contabiliza el crédito entrante en GBP. XYZ recibe una notificación conforme a sus prácticas bancarias.
En algunos corredores, la entrega puede realizarse el mismo día hábil; en otros, puede tardar más de un día hábil. La fecha de entrega prometida que se muestra en el La confirmación/recepción rige las expectativas. Si el tiempo es crucial y el corredor lo apoya, En su lugar se puede utilizar una conexión internacional.
Transferencias de dinero locales a cuentas bancarias vs. transferencias internacionales
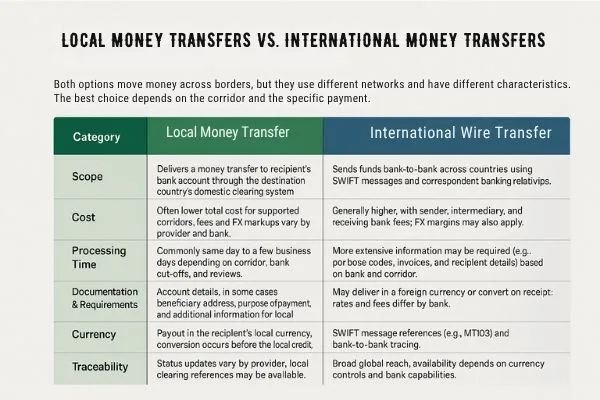
Ambas opciones transfieren dinero internacionalmente, pero usan redes distintas y ofrecen características diferentes. La mejor elección depende del corredor y del tipo de pago.
Comparativa entre transferencias locales a cuentas bancarias e internacionales vía SWIFT
| Categoría | Transferencia de dinero local a una cuenta bancaria (incluido ACH global o pago local) | Transferencia bancaria internacional (basada en SWIFT) |
| Alcance | El dinero se acredita en la cuenta del destinatario a través del sistema de compensación nacional, válido para operaciones locales o pagos transfronterizos. | Envía fondos entre bancos de distintos países mediante mensajes SWIFT y bancos corresponsales |
| Costo | El costo total en corredores admitidos suele ser menor, aunque tarifas y márgenes cambiarios dependen del banco y proveedor. | Generalmente más alto, con cargos para remitente, intermediarios y banco receptor, además de posibles márgenes cambiarios. |
| Tiempo de procesamiento | Comúnmente el mismo día o algunos días hábiles dependiendo del corredor, los cortes bancarios y las revisiones. | Comúnmente de uno a cinco días hábiles dependiendo de la moneda, las zonas horarias y las rutas de correspondencia. |
| Documentación y requisitos | Detalles de la cuenta; en algunos casos, dirección del beneficiario, propósito del pago e información adicional para los requisitos de cumplimiento local . | Según el banco y el corredor, pueden solicitarse datos adicionales como códigos de propósito, facturas o detalles del destinatario. |
| Divisa | Pago en la moneda local del destinatario; la conversión se realiza antes del crédito local. | Puede entregarse en moneda extranjera o convertirse al recibir; las tarifas varían según el banco. |
| Trazabilidad | Las actualizaciones de estado dependen del proveedor y, en algunos casos, incluyen referencias locales de compensación. | Referencias de mensajes SWIFT (por ejemplo, MT103) y rastreo de banco a banco. |
| Cobertura | Disponible en muchos países, aunque no en todos; depende de la red del proveedor, normativas locales y cobertura del corredor de Order Express. Algunos servicios no están disponibles en ciertos destinos. | Amplia cobertura global, aunque su disponibilidad depende de controles monetarios y capacidades de los bancos. |
Cómo elegir entre transferencias bancarias locales y transferencias internacionales: un marco práctico
Seleccionar el método correcto se trata, en última instancia, de que sea adecuado para el propósito. Utilice las siguientes preguntas para guiar cada pago:
- Disponibilidad de corredores. ¿Hay un sistema de pago local disponible para el país y la moneda de destino? De no ser así, es preferible una transferencia internacional.
- Certeza en el tiempo. ¿Necesita fondos disponibles para una fecha específica? Compare la fecha de entrega cotizada para un pago local con la fecha valor para una transferencia.
- Coste total de destino. Considere la comisión de envío, el diferencial cambiario y cualquier posible cargo por recepción. Evalúe por pago y a escala.
- Requisitos de documentación. Algunos corredores requieren códigos de propósito, detalles de factura o números de identificación fiscal. Si no puede proporcionar los datos requeridos, el tiempo podría retrasarse, independientemente del ferrocarril.
- Importe y frecuencia de los pagos. Los pagos recurrentes de gran volumen suelen favorecer los pagos locales. Las transferencias corporativas grandes y puntuales pueden favorecer las transferencias electrónicas.
- Necesidades de trazabilidad. Si el equipo financiero del beneficiario requiere un SWIFT MT103 para la conciliación, una transferencia bancaria puede ser más sencilla. Si concilian principalmente mediante referencias de extractos, el pago local puede ser suficiente.
- Preferencia del destinatario. Algunos destinatarios prefieren un crédito local en moneda nacional para evitar la conversión al recibir el dinero. Otros prefieren transferencias para trámites internos específicos.
- Tolerancia al riesgo. En corredores con revisiones manuales frecuentes, priorice el método que proporcione actualizaciones de estado y vías de escalamiento más claras.
Regla de oro: deje que la fecha de entrega prometida y el costo total del envío determinen la decisión, asumiendo que ambos métodos satisfacen sus necesidades de documentación y cobertura.
¿Cuánto cuestan las transferencias de dinero locales a cuentas bancarias?
Los costos dependen del proveedor, el banco y el esquema de destino, y el tipo de transferencia de dinero:
- Dentro del mismo banco. Las transferencias entre cuentas de la misma institución suelen ser económicas o estar incluidas en los servicios de la cuenta, especialmente para movimientos nacionales.
- Entre diferentes bancos del mismo país. Las transferencias interbancarias nacionales pueden tener una pequeña comisión o un porcentaje, según el mercado y las tarifas del banco.
- Transferencias en línea y móviles. Muchas instituciones ofrecen comisiones reducidas para las transferencias iniciadas a través de la banca en línea o móvil, en comparación con las realizadas en una sucursal.
- Transferencias en ventanilla. Las instrucciones en papel o en persona suelen tener cargos por servicio más altos. La tarifa total también puede depender del monto transferido.
- Transferencias locales transfronterizas de dinero a cuentas bancarias. Para pagos internacionales entregados a través de ferrocarriles locales, puede haber una comisión de envío y un margen cambiario entre el tipo de cambio cotizado y el… Tipo de cambio medio y, según el corredor, pequeñas comisiones bancarias de recepción. Los proveedores informan sobre las comisiones y los tipos de cambio antes de la confirmación.
El precio general varía y pueden aplicarse precios promocionales o escalonados según el volumen.
¿Cuánto cuestan las transferencias bancarias internacionales?
Las comisiones por transferencias internacionales varían según el banco, el corredor y el tipo de cuenta. Algunos elementos comunes son:
- Comisiones bancarias de envío. Un cargo fijo o escalonado para originar la transferencia.
- Comisiones de intermediarios/bancos corresponsales. Cuando una transferencia se realiza a través de bancos corresponsales, cada uno puede deducir una comisión. La ruta de la red depende de la moneda y las relaciones bancarias.
- Comisiones bancarias de recepción. El banco beneficiario puede cobrar por recibir una transferencia internacional; la comisión puede deducirse de los ingresos o cobrarse por separado.
- Conversión de divisas. Cuando una transferencia implica divisas, el banco aplica un tipo de cambio que incluye un diferencial.
Algunos bancos ofrecen comisiones fijas; otros cobran montos que varían según el tamaño de la transferencia. Pregunte cómo se aplican las comisiones durante la transferencia y cómo se gestiona la conversión de divisas. Si sospecha de prácticas desleales, puede… denunciar fraude .
¿Cuánto tiempo tardan las transferencias de dinero locales a cuentas bancarias?
Los tiempos de procesamiento de las transferencias locales de dinero varían según el corredor y el banco. Muchos pagos se contabilizan en un plazo de uno a tres días hábiles; algunos corredores permiten el contabilización el mismo día o casi en tiempo real, mientras que otros pueden tardar más.
Varios factores influyen en el momento oportuno:
- Fines de semana y festivos. Los pagos iniciados los fines de semana o festivos se procesan el siguiente día hábil. Los días festivos bancarios locales de ambos países pueden afectar los plazos.
- Horarios límite. Cada banco y sistema de compensación tiene horarios límite. Los pagos iniciados después de la hora límite se procesan el siguiente día hábil.
- Transferencias interbancarias. Los créditos entre diferentes instituciones pueden tardar más que las transferencias dentro del mismo banco, ya que deben procesarse a través de sistemas interbancarios.
- Revisiones de cumplimiento. La evaluación de sanciones, la verificación de información o la respuesta a solicitudes regulatorias pueden alargar el proceso o resultar en un rechazo.
Para establecer expectativas precisas, confíe en la fecha de entrega que se muestra en su declaración de prepago y en su recibo/confirmación.
¿Cuánto tiempo tardan las transferencias bancarias internacionales?
Las transferencias internacionales suelen completarse en un plazo de uno a cinco días hábiles, aunque el tiempo depende de la moneda, las zonas horarias, los horarios de fines de semana y festivos, las rutas de los corresponsales y las revisiones de cumplimiento. Por ejemplo, las transferencias iniciadas un viernes tarde en la zona horaria del remitente podrían no procesarse hasta la semana hábil siguiente en el país de destino.
institución financiera la hora límite y la política del banco sobre la datación de valor .
Entendiendo SWIFT y las transferencias locales de dinero
SWIFT ( Sociedad para las Telecomunicaciones Financieras Interbancarias Mundiales ) es una red de mensajería segura que utilizan los bancos y las instituciones financieras para intercambiar instrucciones de pago. En las transferencias transfronterizas, el banco del remitente transmite un mensaje SWIFT (como un MT103) al banco del beneficiario, y los fondos se transfieren a través de cuentas corresponsales.
Por el contrario, las transferencias locales a cuentas bancarias se procesan a través de los sistemas de pago nacionales. En algunos flujos transfronterizos, un proveedor puede financiar internacionalmente (posiblemente mediante SWIFT) y luego abonar al destinatario a través de las redes locales en el país de destino. Este enfoque híbrido combina el alcance de la red bancaria global con la comodidad de la liquidación local, respaldada por los estándares globales de cumplimiento de pagos.
Por qué podría utilizar la transferencia de dinero local a una cuenta bancaria como método de pago internacional
Relación coste-eficacia
Los métodos de pago locales suelen tener precios competitivos en comparación con las transferencias internacionales, especialmente para desembolsos recurrentes o de gran volumen. Las comisiones y los diferenciales de divisas deben informarse con antelación para que pueda comparar el coste total de la transferencia.
Amplia cobertura (con variaciones)
Muchas empresas digitales dependen de socios globales . Donde sea compatible, el pago local puede ayudarle a pagar a sus destinatarios a través de las vías nacionales habituales. La cobertura es amplia en algunas regiones y más limitada en otras, por lo que siempre debe verificar la disponibilidad para el destino, la moneda y el tipo de banco.
Automatización del flujo de trabajo
Las funciones de pago masivo permiten agrupar numerosas transferencias en un solo archivo o llamada API, aplicar flujos de trabajo de aprobación y automatizar la conciliación. Consolidar las ejecuciones de pago puede reducir el trabajo manual de los equipos de cuentas por pagar.
Conveniencia
Los pagos suelen iniciarse mediante paneles en línea, carga de archivos o API. Mantener una cuenta local en el país de destino puede agilizar aún más la recepción y la conciliación, cuando lo permitan las normativas locales.
Ahorro de tiempo
La agrupación y la automatización reducen el esfuerzo necesario para procesar grandes volúmenes de pagos. Las soluciones integrales pueden ayudar a eliminar los pasos manuales desde la captura de facturas hasta el pago, manteniendo al mismo tiempo los controles necesarios.
Potencialmente se pueden realizar envíos de dinero locales más rápidos en algunos corredores
En mercados con trenes locales rápidos, los destinatarios podrían recibir los fondos antes que con ciertas rutas de transferencias transfronterizas. Sin embargo, en otros corredores, las transferencias podrían liquidarse con mayor rapidez. El recibo indica la fecha de entrega prevista para su transferencia específica.
Crédito en moneda local
Los pagos locales entregan los fondos en la moneda nacional del destinatario. Esto evita que los destinatarios tengan que realizar conversiones al recibir el pago y permite que los montos sean más predecibles, ya que las comisiones y tasas se divulgan al inicio.
Menor riesgo operativo en comparación con los métodos en papel
En comparación con los cheques y el efectivo, los pagos electrónicos locales reducen los riesgos de manipulación y pueden mejorar la calidad de los datos, la auditabilidad y la conciliación.
Nota de cumplimiento: Todas las transferencias están sujetas a verificación y control de sanciones . Los pagos pueden retrasarse o rechazarse para cumplir con la ley y las políticas.
Ventajas y desventajas de las transferencias locales de dinero
Ventajas:
- Entrega electrónica de una transferencia de dinero a una cuenta bancaria local utilizando los métodos nacionales habituales.
- A menudo, el coste total es inferior al de ciertas rutas de cableado internacionales para corredores compatibles.
- Los destinatarios podrán recibir el pago en su moneda local.
- Se escala bien para pagos masivos con automatización, flujos de aprobación e informes.
- Reduce la manipulación de papel y puede mejorar la conciliación.
Contras:
- No todos los corredores son compatibles. La disponibilidad varía según el proveedor, el banco y la cobertura del corredor de Order Express.
- Algunos pagos pueden tardar varios días hábiles dependiendo de ciclos, plazos de entrega y revisiones.
- En ciertos corredores, los cables pueden ser más rápidos o más predecibles.
- Los bancos receptores o intermediarios pueden aplicar tarifas en algunos mercados.
- Es posible que se requiera documentación adicional según las reglas locales y el propósito del pago.
Derechos y protecciones del consumidor:
Order Express cuenta con licencia o está registrada como transmisora de dinero en ciertas jurisdicciones y opera bajo la supervisión de las autoridades reguladoras pertinentes. La información sobre licencias y registros está disponible previa solicitud.
Si cree que hubo un error con su transferencia, tiene 180 días a partir de la fecha de pago para informarlo. Puede contactar con el servicio de atención al cliente de Order Express por teléfono al [ 1 888 666 1602 ], por correo electrónico a [ callcenter@orderexpress.com ] o a través de nuestro sitio web seguro en [ https://www.orderexpress.com ].
Al reportar un error, proporcione su número de transacción, el importe exacto enviado, los datos del destinatario y una descripción del problema. Investigaremos y responderemos de acuerdo con la legislación aplicable y nuestros procedimientos internos.
Puede cancelar un pago dentro de los 30 minutos posteriores a la confirmación, a menos que los fondos ya hayan sido entregados o puestos a disposición del destinatario, o si la ley lo prohíbe.
Tenga en cuenta los riesgos de fraude. No envíe dinero a alguien que no conozca o en quien no confíe. Una vez completada la transferencia, puede ser difícil o imposible recuperar los fondos si el destinatario es fraudulento. Si sospecha de fraude, contáctenos de inmediato.
Resumen
Antes de enviar dinero a través de las fronteras, compare los métodos disponibles para su corredor. Considere el costo total (comisiones y divisas), la fecha de entrega prometida, los requisitos de documentación, las preferencias del banco receptor y sus derechos según la legislación aplicable, tal como se describe en la sección “Derechos y protecciones del consumidor”.
Avisos y protección al consumidor. Al programar un pago, revise el aviso de prepago y el recibo o confirmación que muestra las tarifas, el tipo de cambio, el total al destinatario y la fecha de entrega prevista. Los pagos están sujetos a verificación y control de sanciones, y pueden retrasarse o rechazarse para cumplir con la ley y las políticas. Para las transferencias de Pedidos Exprés, tiene 30 minutos después del pago para cancelar y 180 días para… reportar un error .
Es posible que la cancelación no sea posible si los fondos ya se han entregado o puesto a disposición del destinatario, o si la ley lo prohíbe. Contacte con el servicio de atención al cliente de Order Express por teléfono al [ 1 888 666 1602 ], por correo electrónico a [ callcenter@orderexpress.com ] o a través de nuestro sitio web seguro [ https://www.orderexpress.com ] para informar un error o solicitar una cancelación.
Reflexión final. La combinación adecuada de métodos ayuda a las empresas a optimizar sus finanzas, gestionar costos y transferir fondos de forma segura. A medida que las industrias digitales siguen creciendo, las empresas que priorizan la automatización, la transparencia en la divulgación de información y los sólidos controles de cumplimiento normativo están mejor posicionadas para apoyar a sus socios en todo el mundo.
Preguntas Frecuentes
1. ¿Cuál es la principal diferencia entre una transferencia local y una internacional?
Una transferencia local usa sistemas nacionales para acreditar fondos en moneda local. Una internacional emplea la red SWIFT para enviar dinero entre países. Las locales suelen ser más rápidas y económicas en corredores compatibles. Las internacionales llegan a más destinos, pero implican comisiones más altas. La mejor opción depende del corredor, el plazo, la documentación y las divisas.
2. ¿Cuánto tardan en completarse estas transferencias?
Las locales suelen liquidarse en uno a tres días hábiles, según horarios de banco y plataforma. Algunas admiten envío el mismo día. Las internacionales tardan de uno a cinco días hábiles, dependiendo de zonas horarias y rutas bancarias. Pueden retrasarse por controles de cumplimiento o revisiones manuales. Confirme siempre la fecha de entrega antes de enviar fondos.
3. ¿Qué opción es más rentable para pagos transfronterizos?
Las locales suelen tener menores comisiones y márgenes de cambio reducidos. Las internacionales implican costos más altos y diferenciales de divisas amplios. Los precios varían según banco, proveedor y corredor. Compare el costo total en destino para mayor precisión. Los pagos recurrentes y de gran volumen suelen beneficiarse de las transferencias locales.
4. ¿Cuándo elegir una transferencia local en lugar de una internacional?
Elija una local cuando existan vías disponibles y el destinatario prefiera abono en moneda nacional. Son ideales para pagos recurrentes y predecibles. Si la velocidad de entrega es adecuada y la documentación simple, puede evitarse la transferencia internacional.
5. ¿Qué factores debo considerar antes de decidir?
Verifique disponibilidad de corredores locales, tiempos de entrega y costos totales, incluyendo comisiones y márgenes cambiarios. Considere requisitos de documentación, preferencias del destinatario y trazabilidad (SWIFT o referencias locales). Seleccione el método que equilibre costo, rapidez y objetivos.
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


