


Cobrar un cheque comercial en persona puede parecer sencillo, especialmente si ya ha manejado cheques personales. Sin embargo, si el cheque está a nombre de su empresa, el proceso puede complicarse un poco. Esto ocurre especialmente si su empresa no tiene una cuenta bancaria propia para depositarlo. Las instituciones financieras suelen exigir la documentación adecuada para demostrar que está autorizado a acceder a los fondos, y sin la configuración adecuada, pueden producirse retrasos o rechazos.
Para cobrar un cheque comercial sin inconvenientes, lleve una identificación válida y documentos que lo relacionen con la empresa. Puede usar licencia comercial o documentos de registro para comprobar su vínculo con la empresa. Si el cheque está a su nombre, el proceso suele ser más sencillo. Pero si está a nombre de su empresa, presentarse como representante autorizado es fundamental. Comprender los pasos para cobrar cheques comerciales puede ayudarle a evitar frustraciones y a recibir sus fondos sin complicaciones.
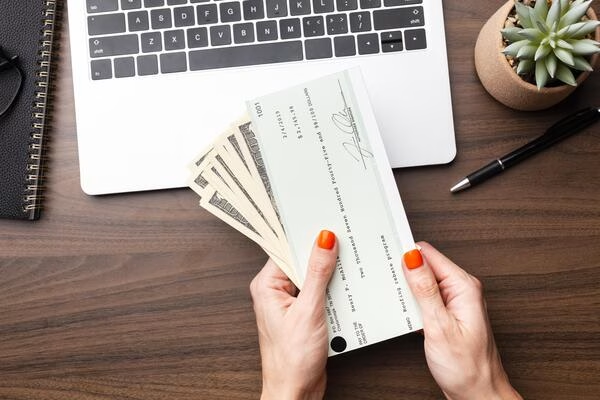
Su Guía Para Cobrar: Cobro De Cheques Comerciales Fácil
Cobrar un cheque comercial puede parecer sencillo, pero el proceso puede variar según cómo se emita el cheque y si tiene una cuenta comercial. Desde autónomos hasta pequeños empresarios, seguir los pasos correctos ahorra tiempo y evita retrasos innecesarios. Así, garantizas que tus fondos estén disponibles justo cuando más los necesitas.
Ya sea que busque rapidez, conveniencia u opciones alternativas por no tener una cuenta comercial, es importante comprender sus opciones. Los bancos, emisores de cheques y servicios de terceros tienen sus propios requisitos, beneficios y comisiones. Con la preparación y el conocimiento adecuados, puede evitar frustraciones y obtener su efectivo de forma rápida y segura.
Cómo cobrar un cheque comercial: Lo que necesita saber
Cobrar un cheque de empresa no siempre es tan sencillo como cobrar uno personal. Si eres profesional independiente con nombre comercial, sigue ciertos pasos para evitar retrasos o complicaciones. Si representas una empresa que gestiona pagos, también debes seguir pasos clave para evitar inconvenientes. Comprender el procedimiento correcto garantiza que tus fondos estén disponibles de forma rápida y segura.
Antes de acudir al banco o a una agencia de cobro de cheques , deberá determinar dónde cobrar el cheque, cómo endosarlo correctamente y qué identificación se requiere. Estos detalles pueden variar según si el cheque está a su nombre o al de su empresa. Conocer sus opciones y preparar la documentación adecuada puede marcar la diferencia.
Umbrales de cumplimiento importantes: según las políticas de cumplimiento federales e internas, las transacciones con cheques comerciales están sujetas a revisión regulatoria cuando cumplen o superan ciertos límites.
- $3,000 o más: Debe proporcionar documentación mejorada e identificación válida.
- $10,000 o más (en una o varias transacciones por día hábil): Debe presentarse
un Informe de Transacciones de Divisas (CTR) ante los organismos reguladores federales. Indique siempre el monto total y el propósito de su transacción para evitar demoras o problemas regulatorios.
¿Necesitas dinero rápido? Aquí puedes cobrar tu cheque de empresa.
Al administrar un negocio, es fundamental tener acceso rápido al efectivo, especialmente si se trata de un cheque comercial . Tanto si eres emprendedor como si expandes tu negocio, saber dónde cobrar cheques ayuda mucho. Cobrar cheques en persona puede ahorrarte tiempo y reducir el estrés en tus operaciones financieras. La clave está en elegir un método que le proporcione los fondos que necesita sin demoras ni complicaciones.
A continuación se muestran algunas opciones habituales para cobrar un cheque comercial en persona:
- Su banco: suele ser la opción más fácil si el cheque está a nombre de su empresa.
- Banco del emisor: puede verificar fondos al instante y entregar efectivo de inmediato.
- Servicios locales de cambio: no siempre requieren cuenta, pero cobran tarifa según el monto del cheque.
- Tiendas minoristas o supermercados: algunas cambian cheques comerciales, aunque con límites y tarifas variables.
Comprender sus opciones le ayudará a evitar cargos o retrasos innecesarios. Lleve siempre una identificación válida y asegúrese de que el nombre de su empresa coincida con el de su cuenta corriente. Si está empezando, es fundamental abrir primero una cuenta corriente comercial. Facilita el cobro de cheques y asegura un manejo profesional. Estar preparado acelera el acceso a su dinero y mejora su negocio.
Nota sobre la disponibilidad en Order Express: Tenga en cuenta que Order Express ofrece servicios de cambio de cheques para empresas únicamente en sus sucursales . Los agentes independientes o sucursales afiliadas no están autorizados a ofrecer cambio de cheques bajo la marca Order Express. Confirme la disponibilidad del servicio antes de visitarnos.
¿No tienes cuenta bancaria para tu negocio? Aquí te explicamos cómo cobrar tu cheque.
No tener una cuenta bancaria comercial no significa que tengas que llevar un cheque sin cobrar. Si el pago está a tu nombre, puedes cobrarlo con tu identificación en un punto de cobro. Para cheques a nombre de tu empresa, el proceso es más complejo, pero aún hay buenas opciones.
Comience visitando el banco que emitió el cheque. Estos bancos pueden verificar los fondos al instante y suelen ser la opción más sencilla. Si esto no le resulta conveniente, los servicios locales de cambio de cheques también pueden ayudarle. Aunque quizás deba presentar documentos adicionales para cobrar el cheque, estos proveedores manejan solicitudes similares frecuentemente. Tenga en cuenta las comisiones, que pueden variar según el lugar.

La Forma Inteligente De Gestionar Los Cheques Empresariales
Cobrar un cheque comercial puede parecer sencillo, pero sin la configuración adecuada, puede convertirse en una experiencia frustrante. Ya sea que se trate de cheques a nombre de su empresa o de las normas sobre endoso de cheques, es fundamental comprender cómo las instituciones financieras gestionan los cheques comerciales. La falta de preparación o la falta de documentación adecuada pueden retrasar el acceso a los fondos e incluso generar problemas de cumplimiento.
Tener una cuenta corriente empresarial dedicada es más que un simple hábito: es un paso clave hacia la transparencia financiera y la profesionalidad. Los bancos y las casas de cambio de cheques suelen exigir esta separación para verificar las transacciones y protegerse contra el fraude. Con la estructura adecuada, puede gestionar sus cheques con confianza, simplificar su contabilidad y reducir el estrés de la temporada de impuestos.
Evite la estructuración: Es ilegal. Dividir deliberadamente un cheque o transacción grande en montos más pequeños para no exceder los límites de cumplimiento (comúnmente conocido como “estructuración”) se considera ilegal según la Ley de Secreto Bancario (BSA) . Order Express está obligado a informar a las autoridades federales sobre cualquier sospecha de estructuración. Siempre procese su transacción completa de forma transparente para cumplir con las normas.
¿Cómo puedes cobrar un cheque comercial que no está a tu nombre?
Cobrar un cheque comercial que no está a su nombre puede ser complicado, pero hay pasos que puede seguir para gestionarlo correctamente. Si es propietario o representante autorizado de la empresa, comience visitando una sucursal bancaria local. Prepare una identificación válida y documentos que acrediten su cargo en la empresa. Muchos bancos permiten el cobro de cheques si su nombre está vinculado oficialmente a la cuenta comercial y su identidad puede verificarse in situ.
Lo que necesitas traer:
Para cobrar un cheque comercial en una institución financiera compatible o en una sucursal de Order Express, debe presentar:
- Una identificación con fotografía válida (licencia de conducir, pasaporte, etc.)
- Prueba de autoridad para actuar en nombre de la empresa (por ejemplo, registro comercial o documentos de constitución)
- Formulario de Declaración Jurada de Autorización Expresa de Pedido
- de información del beneficiario final e instrucciones para transacciones corporativas
- Número de identificación fiscal o EIN asociado a la empresa
Tener estos documentos garantiza cumplir con los requisitos AML y KYC (Conozca a su cliente) para realizar transacciones seguras y legales.
Tenerlos listos le ayudará a evitar demoras y mejorar sus posibilidades de cobrar con éxito el cheque durante su visita.
Si su nombre no está oficialmente vinculado a la cuenta comercial, cobrar el cheque se vuelve más difícil. La mayoría de los bancos y servicios de cobro de cheques no entregan fondos sin la documentación adecuada. Es posible que deba depositar el cheque en la cuenta comercial o solicitar al emisor que lo reescriba con un nombre autorizado. Para evitar demoras, asegúrese de que su función en la empresa esté claramente documentada antes de intentar cobrar el cheque en persona.
Por qué necesita una cuenta corriente comercial separada
Si dirige un negocio o acaba de empezar uno, usar su cuenta corriente personal puede parecer conveniente, pero puede complicarse rápidamente. Abrir una cuenta corriente exclusiva para su empresa le ayuda a mantenerse organizado, especialmente al gestionar pagos y gastos. Cuando recibe cheques a nombre de su empresa, muchos lugares que ofrecen servicios de cobro de cheques le exigirán tener una cuenta comercial para procesarlos. Tener una cuenta separada no solo simplifica el cobro de cheques comerciales, sino que también le ayuda a presentar su negocio de forma más profesional.
Separar sus finanzas personales y comerciales también le ahorra tiempo durante la temporada de impuestos y le ayuda a controlar su flujo de caja con mayor precisión. Asegúrese de analizar las diferentes características de la cuenta, como los límites de transacciones y las comisiones mensuales, antes de elegir la más adecuada. Un poco de preparación ahora facilitará mucho el cobro de cheques, la contabilidad y la planificación financiera en el futuro.
Conclusión
Cobrar un cheque comercial no tiene por qué ser abrumador si está preparado. Comprender el proceso, tener la documentación correcta y separar sus finanzas personales de las comerciales puede marcar una gran diferencia. Ya sea que elija un banco tradicional o un servicio local de cobro de cheques como Order Express, estar preparado le ayuda a recibir su dinero más rápido y a evitar retrasos. La clave es mantenerse organizado y construir una base financiera que impulse el crecimiento de su negocio. Con una cuenta corriente comercial adecuada y una autorización clara, el cobro de cheques se vuelve más fluido, seguro y profesional cada vez que recibe un pago.
Cumplir con las normas no se trata solo de obtener su dinero rápidamente, sino de proteger su negocio y cumplir con la ley. Al comprender los límites federales, evitar la estructuración y preparar la documentación correcta, usted contribuye a crear un entorno financiero seguro para todos.
Preguntas frecuentes
¿Puedo cobrar un cheque comercial a nombre de mi empresa?
Sí, pero debes demostrar que estás autorizado para actuar en nombre de la empresa.
¿Qué documentos necesito para cobrar un cheque comercial?
Traiga una identificación con fotografía, registro comercial y comprobante de autorización.
¿Puedo cobrar un cheque comercial sin una cuenta comercial?
Es más difícil, pero es posible en el banco del emisor del cheque o en un servicio de cambio de cheques.
¿Qué pasa si mi nombre no está en la cuenta comercial?
Necesitará una prueba legal de que está autorizado a actuar en nombre de la empresa.
¿Los servicios de cambio de cheques aceptan cheques comerciales?
Sí, muchos lo hacen, pero pueden aplicarse tarifas y requisitos de documentación.
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


