


¿Se pregunta dónde cobrar un cheque de una indemnización por seguro? Puede hacerlo en su propio banco, en el banco emisor o en servicios de cambio de cheques autorizados, cada uno con diferentes comisiones, requisitos y tiempos de procesamiento. Los bancos suelen ofrecer la opción más segura y económica, mientras que los comercios o las tiendas de cambio de cheques ofrecen un acceso más rápido, pero más costoso. Esta guía explica las opciones para cobrar un cheque de indemnización, la identificación necesaria, las normas de cumplimiento que debe cumplir y consejos útiles para proteger su dinero. Para obtener más información sobre los servicios y las prácticas de cumplimiento, visite Order Express .
Esta guía explica sus opciones, los requisitos de cumplimiento y pasos útiles para proteger sus fondos. Al finalizar, sabrá exactamente cómo abordar el cobro de cheques con confianza y seguridad.
Entendimiento de los cheques de liquidación y su propósito
Los cheques de indemnización representan una compensación por las pérdidas sufridas tras accidentes, lesiones o disputas. Ayudan a restablecer su situación financiera y a facilitar su recuperación. Estos cheques pueden provenir de compañías de seguros, empleadores o acuerdos legales.
Los pagos de la indemnización pueden estructurarse o emitirse en sumas globales. Las indemnizaciones estructuradas se pagan en cuotas a lo largo del tiempo. Las indemnizaciones en sumas globales proporcionan la indemnización completa de una sola vez. Ambas requieren una gestión cuidadosa al momento de acceder a los fondos.
Por qué los cheques de liquidación requieren atención especial
A diferencia de los cheques de nómina o personales, los cheques de liquidación suelen ser de montos mayores. Los cheques de montos mayores conllevan un mayor riesgo de fraude, robo o uso indebido. Las instituciones financieras deben aplicar estrictas normas de cumplimiento para garantizar la seguridad del cobro de cheques .
Al presentar un cheque de liquidación, el personal verifica su identidad. Podrían solicitar documentación adicional si el monto es considerable. Estas medidas previenen el lavado de dinero y lo protegen de estafas. Si bien los cheques adicionales pueden resultar incómodos, garantizan el manejo seguro de su dinero.
El papel de las regulaciones en el cobro de cheques
Los bancos, las cooperativas de crédito y los proveedores de servicios financieros cumplen con las leyes federales y estatales. En Order Express, cualquier transacción de cobro de cheques de $3,000 o más requiere verificación adicional de identidad como parte de nuestras políticas internas de cumplimiento BSA/AML. Esta es una política propia de la empresa.
Por separado, bajo la ley federal de los Estados Unidos, todas las instituciones financieras deben presentar un Informe de Transacción de Divisas (CTR) cuando las transacciones en efectivo superan los $10,000 en un solo día hábil. La ley federal también exige presentar un Informe de Actividad Sospechosa (SAR) cuando se detectan transacciones sospechosas de $2,000 o más. Intentar dividir un pago grande en varias transacciones más pequeñas, práctica conocida como estructuración, es ilegal y debe informarse.
Estos requisitos forman parte de la Ley de Secreto Bancario y las leyes contra el Blanqueo de Capitales. No le impiden recibir fondos. En cambio, garantizan que su transacción esté documentada, sea segura y cumpla con la normativa.
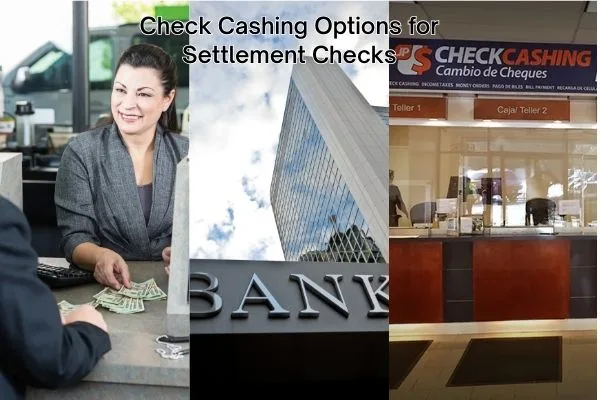
Dónde cobrar un cheque de un acuerdo de seguro
Tiene varias opciones para acceder a los fondos de liquidación. Cada opción tiene ventajas, limitaciones y costos. Su decisión dependerá del monto, su relación bancaria y la urgencia con la que necesite el dinero.
1. Cobrar un cheque en su propio banco
La forma más sencilla es a través de tu propio banco. Si tienes una cuenta, deposita o cobra el cheque allí. Tu banco ya tiene tu información, así que el proceso es más sencillo.
Los bancos pueden retener cheques de grandes cantidades. Esta demora les permite confirmar su autenticidad. Si bien la espera puede ser incómoda, garantiza que sus fondos estén seguros y disponibles una vez compensados.
Las ventajas de usar su propio banco incluyen comisiones más bajas y límites más altos. Algunos bancos incluso pueden eximir de comisiones a los titulares de cuentas. Si el tiempo no es un factor crítico, esta suele ser la mejor opción. A modo de comparación, los expertos financieros describen las mejores maneras de enviar dinero , lo que puede ayudar a evaluar las opciones de gestión de liquidación.
2. Cobrar un cheque en el banco emisor
Si no tiene una cuenta bancaria personal, el banco emisor es otra opción. Este verifica directamente los cheques de liquidación y puede liberarle los fondos.
Quienes no sean clientes podrían tener que pagar cargos por servicio. Estos pueden ser montos fijos o porcentajes del cheque. Además, algunos bancos limitan el cobro a quienes no son clientes. Antes de su visita, llame con anticipación para confirmar los requisitos y presente una identificación válida.
Utilizar el banco emisor es una forma segura de cobrar cheques de liquidación, aunque puede costar más que hacerlo en su propio banco.
3. Servicios de venta minorista y cambio de cheques
Las tiendas de cambio de cheques, supermercados y comercios también cobran cheques de liquidación. Estos servicios son rápidos y convenientes, especialmente si necesita efectivo de inmediato.
Sin embargo, las comisiones pueden ser elevadas en comparación con las de los bancos. Algunos proveedores cobran hasta el 5% del valor del cheque. Los cheques de liquidación que superen ciertas cantidades también podrían ser rechazados. Si elige esta opción, pregunte con antelación sobre los límites y las comisiones.
Si bien los servicios de cambio de cheques son útiles, recuerde que las comisiones más altas reducen el monto total que puede conservar. Order Express ofrece servicios regulados de transferencia de dinero y otras soluciones financieras, que pueden ser alternativas más seguras que los establecimientos sin licencia.
Factores a considerar antes de cobrar un cheque
Los cheques de liquidación no son pagos comunes. Tomar las precauciones adecuadas garantiza que reciba su dinero de forma segura y con un costo mínimo. Considere estos factores importantes.
Identificación y Documentación
Necesitará al menos una identificación oficial con foto válida. Por ejemplo, una licencia de conducir, una identificación estatal o un pasaporte. En Order Express, para cheques de $3,000 o más solicitamos documentación adicional, como comprobante de domicilio o comprobante de la indemnización. Esto forma parte de nuestra política interna de cumplimiento. Otras instituciones pueden aplicar límites distintos según sus propias políticas o las regulaciones estatales.
En algunos estados, se aplican límites más bajos. Por ejemplo, en ciertos estados, el cobro de cheques superiores a $1,000 requiere verificación de identidad. Lleve siempre varias identificaciones para evitar demoras.
Tarifas y tiempos de procesamiento
Los bancos suelen cobrar comisiones más bajas, pero pueden retener cheques de montos grandes. En cambio, los servicios de cambio de cheques liberan los fondos inmediatamente, aunque cobran más. Por su parte, los tiempos de procesamiento varían según el monto y las políticas de la institución.
Haga preguntas antes de completar la transacción. Conocer las comisiones, los límites y los posibles retrasos le ayudará a planificar con antelación.
Obligaciones de cumplimiento y presentación de informes
Los proveedores de servicios financieros deben seguir normas estrictas. Las transacciones superiores a $3,000 requieren una verificación detallada. El cobro de un cheque superior a $10,000 se reporta a los reguladores federales. Los patrones sospechosos o inusuales también pueden generar informes.
Estas medidas de cumplimiento no son opcionales. Protegen los sistemas financieros y previenen el fraude. Comprenderlas le ayudará a gestionar las expectativas y a evitar frustraciones. Obtenga más información sobre las obligaciones de prevención del blanqueo de capitales (AML) en virtud de la Ley de 2020 .
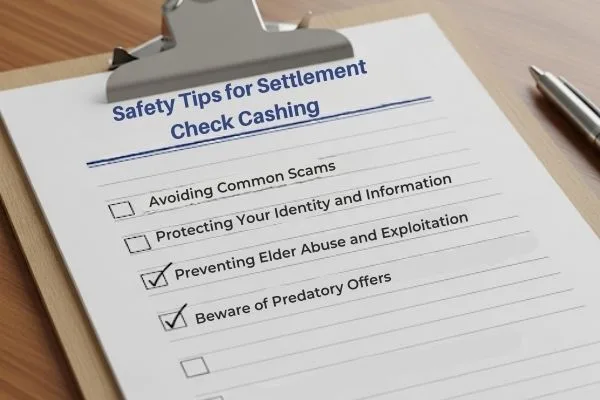
Consejos de seguridad para el cobro de cheques de liquidación
Los estafadores suelen atacar las liquidaciones de seguros. Proteger su dinero es tan importante como acceder a él. Siga estos consejos para mantener sus fondos seguros.
Cómo evitar estafas comunes
Nunca permita que desconocidos cobren su cheque. Los fraudes pueden implicar ofertas de “ayuda” a cambio de parte del dinero. Utilice únicamente bancos o proveedores de servicios financieros autorizados.
Desconfíe de las estafas telefónicas o por correo electrónico que prometen un acceso más rápido a los fondos. Ningún proveedor legítimo le solicitará información personal por teléfono o correo electrónico. Si algo le parece incorrecto, confíe en su instinto y desista.
Las agencias de protección al consumidor, como el centro de recursos de la FDIC, brindan orientación útil sobre la prevención del fraude y el robo de identidad.
Protección de su identidad e información
Lleve únicamente los documentos necesarios para el cobro de cheques. No comparta los detalles de la liquidación con personas que no sean de confianza. Guarde su cheque e identificación en un lugar seguro hasta que se comunique con el proveedor.
Pida a los empleados que expliquen cualquier solicitud inusual. Las instituciones de buena reputación solo solicitarán los documentos requeridos por ley. Proteger su identidad previene el fraude y protege sus fondos.
Prevención del abuso y la explotación de las personas mayores
Los adultos mayores suelen ser presionados por otros para que entreguen los fondos de la indemnización. Si alguien insiste en acompañarte a cobrar un cheque, ten cuidado.
Los proveedores financieros están capacitados para detectar indicios de explotación de personas mayores. Si se siente incómodo, solicite hablar en privado con el personal. También puede comunicarse con la línea directa de atención a personas mayores al 1-800-677-1116 para obtener ayuda.
Escenarios de seguridad de la vida real
- Es probable que un extraño que ofrece “ayudarle a cobrar su cheque” esté intentando cometer un fraude.
- Alguien que le pide que divida un acuerdo grande en cheques más pequeños puede estar fomentando la estructuración, lo cual es ilegal.
- Es probable que una persona que llama diciendo que pertenece a una institución financiera y solicita detalles de su liquidación sea una estafa.
Cómo aprovechar al máximo sus fondos de liquidación
Cobrar su cheque de liquidación es solo el primer paso. Planificar con anticipación garantiza que sus fondos se utilicen de forma inteligente y brinden un apoyo duradero.
Cobertura de gastos esenciales
Empiece por pagar las obligaciones esenciales. Use su acuerdo para cubrir facturas médicas, alquiler, servicios públicos y deudas pendientes. Atender estas responsabilidades primero genera estabilidad financiera y tranquilidad.
Creación de ahorros y fondos de emergencia
Si es posible, ahorre parte de su indemnización. Incluso las pequeñas aportaciones crean un colchón para necesidades futuras. Un fondo de emergencia le protege de gastos inesperados, como reparaciones del coche o gastos médicos.
Para pagos mayores, considere asesoría financiera profesional. Las inversiones o los planes de ahorro estructurados pueden ayudar a que sus fondos duren más. También puede revisar las protecciones para transferencias de remesas bajo el Reglamento E si parte de sus fondos se enviará al extranjero.
Equilibrar las necesidades inmediatas y a largo plazo
Es natural querer disfrutar de una parte de su acuerdo. Sin embargo, gastar demasiado rápido puede causar problemas financieros más adelante. Cree un presupuesto simple que equilibre las necesidades a corto plazo con los objetivos a largo plazo.
Utilice parte de los fondos para gastos necesarios, ahorre una parte para el futuro y reserve una pequeña parte para uso personal. Este enfoque garantiza que su acuerdo le brinde alivio y seguridad.
Cuidado con las ofertas predatorias
Algunas compañías se enfocan en las personas con cheques de liquidación. Pueden ofrecer préstamos con altos intereses, adelantos de efectivo o inversiones que parecen demasiado buenas para ser verdad. Tenga cuidado. Lea siempre los términos y consulte con un asesor de confianza antes de comprometerse.
servicios de vehículos regulados y otros servicios que pueden satisfacer las necesidades financieras de forma más segura que las ofertas riesgosas de terceros.
Consejos adicionales para clientes
A continuación se presentan sugerencias prácticas para facilitar el cobro de cheques de liquidación:
- Llame con anticipación para confirmar requisitos y límites.
- Traiga dos formas de identificación, por si acaso.
- Solicite recibos y guarde copias del cheque.
- Evite llevar grandes cantidades de dinero en efectivo por seguridad.
- Considere depositar fondos en lugar de retirar el monto total.
- Informe inmediatamente al proveedor sobre comportamientos sospechosos o intentos de fraude.
Si necesita más orientación, puede ponerse en contacto con Order Express para obtener ayuda.
Conclusión
Cobrar un cheque de seguro es más que una transacción rutinaria; es una decisión que afecta su seguridad financiera. Elegir el método adecuado requiere un equilibrio entre rapidez, seguridad, comisiones y requisitos de cumplimiento. Los bancos suelen ofrecer la vía más confiable, mientras que los bancos emisores y los servicios de cobro de cheques ofrecen alternativas cuando necesita flexibilidad.
Lleve siempre una identificación válida, pregunte por las tarifas con antelación y evite atajos arriesgados que podrían exponerlo a fraudes o costos innecesarios. Al prepararse con antelación, ahorra tiempo, reduce el estrés y garantiza que los fondos de su acuerdo estén disponibles cuando más los necesite. Proteja su dinero, cumpla con las regulaciones y tome decisiones inteligentes, ya que la forma en que cobra un cheque puede determinar la eficacia con la que su acuerdo contribuye a su futuro.
Descargo de responsabilidad: Este artículo es solo para información general y no constituye asesoramiento financiero, legal ni fiscal. Order Express ofrece servicios de cobro de cheques de liquidación únicamente en sus sucursales. Todas las transacciones están sujetas a las políticas internas de Order Express, incluidas la verificación de identidad para montos de $3,000 o más y otros procedimientos de cumplimiento. Además, todas las instituciones financieras en Estados Unidos deben cumplir con las regulaciones federales bajo la Ley de Secreto Bancario, que incluyen la obligación de presentar un Informe de Transacción de Divisas (CTR) por transacciones en efectivo superiores a $10,000 y un Informe de Actividad Sospechosa (SAR) por actividad sospechosa de $2,000 o más. Consulte con su sucursal local de Order Express para conocer las tarifas, los límites y las políticas vigentes.
Preguntas Frecuentes
P1: ¿Dónde puedo cobrar un cheque de una indemnización por seguro?
Puedes cobrarlo en:
- Tu propio banco (comisiones más bajas, posibles retenciones)
- El banco emisor (seguro pero puede cobrar comisiones)
- Servicios de cambio de cheques autorizados o minoristas (rápidos, tarifas más altas)
P2: ¿Qué identificación necesito para cobrar un cheque de liquidación?
Traiga al menos una identificación con fotografía válida emitida por el gobierno, como:
- Licencia de conducir
- Pasaporte
- Identificación estatal
Los cheques grandes pueden requerir documentos adicionales como comprobante de domicilio.
P3: ¿Cuánto cuesta cobrar un cheque de liquidación?
- Bancos: a menudo ofrecen las comisiones más bajas, a veces exentas para los clientes
- Bancos emisores: pueden cobrar comisiones fijas o porcentuales
- Servicios de cambio de cheques: tarifas más altas, a menudo hasta el 5%
P4: ¿Se informan a los reguladores los grandes cheques de liquidación de seguros?
Sí.
- En Order Express, los cheques de $3,000 o más requieren verificación adicional bajo la política de la empresa.
- Según la ley federal, todas las instituciones deben presentar un Informe de Transacción de Divisas (CTR) cuando las transacciones en efectivo superan los $10,000.
- La ley federal también exige presentar un Informe de Actividad Sospechosa (SAR) cuando se detecta actividad sospechosa de $2,000 o más.
P5: ¿Cómo puedo cobrar de forma segura un cheque de liquidación grande?
- Utilice bancos confiables o proveedores autorizados
- Traiga una identificación y documentos adecuados
- Evite llevar grandes cantidades de efectivo
- Depositar fondos cuando sea posible
- Nunca dejes que desconocidos manipulen tu cheque
John es un especialista en contenido y SEO que disfruta simplificando temas financieros complejos, como pagos internacionales y transferencias de dinero, para que sean fáciles de entender. Se centra en crear contenido práctico y optimizado para motores de búsqueda que ayude a las personas a encontrar respuestas y tomar decisiones informadas.


