


Mucha gente se pregunta a menudo si todos los bancos u otras instituciones financieras aceptan giros postales para depósitos o cobros. La respuesta depende de las políticas de cada institución. Algunas las aceptan sin restricciones, mientras que otras aplican reglas o límites específicos. Comprender estas diferencias ayuda a evitar confusiones y retrasos durante las transacciones. Cada institución financiera tiene su propio proceso para verificar los giros postales antes de la liberación de los fondos.
Un giro postal se trata de forma similar a un cheque, pero lleva fondos garantizados. Algunas instituciones financieras los consideran alternativas de pago más seguras porque reducen el riesgo de fondos insuficientes. Sin embargo, no todos los bancos cuentan con los mismos sistemas para su compensación. Si bien la mayoría procesa giros postales legítimos, algunos solo aceptan ciertos tipos de giros.
Saber si su banco acepta giros postales puede ahorrarle tiempo y evitar problemas innecesarios. Siempre pregunte sobre sus políticas de aceptación antes de realizar un depósito. Esto garantiza que su pago se procese sin problemas. Al confirmarlo con antelación, puede evitar retrasos costosos o posibles rechazos.
Aviso legal: Este artículo es solo para fines informativos. No sustituye las divulgaciones oficiales ni los requisitos legales. Los servicios de giros postales están sujetos a obligaciones federales de información y supervisión, incluyendo el sistema Conozca a su Cliente (KYC), los Informes de Transacciones de Divisas (CTR) y los Informes de Actividades Sospechosas (SAR). Para obtener más información, consulte los Términos y Condiciones de Order Express, las normas estatales y las regulaciones federales.
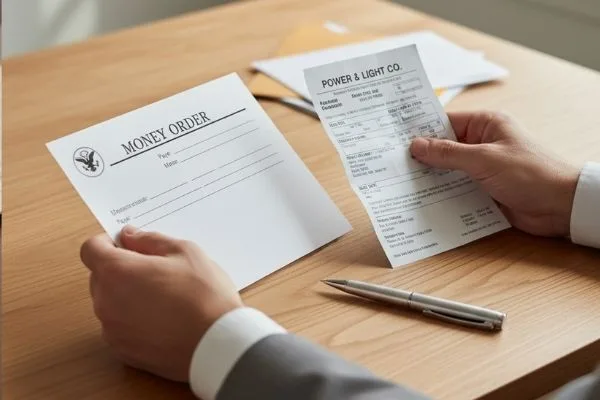
Comprensión de los giros postales y sus tipos
Comprender cómo funcionan los giros postales le ayudará a tomar decisiones financieras más inteligentes. Cada tipo tiene una finalidad específica y ofrece distintos niveles de seguridad y comodidad. Al conocer las diferencias entre los giros postales estándar y los cheques de caja, podrá elegir la opción más segura y eficaz para sus pagos personales o comerciales.
Que un banco acepte un giro postal es solo una parte del proceso. Saber cómo comprarlo, llenarlo, cobrarlo y rastrearlo de forma segura ayuda a que el pago llegue correctamente preparado desde el principio.
¿Qué es un giro postal?
Un giro postal es un documento de pago prepagado que garantiza una cantidad específica de dinero. Funciona de forma similar a un cheque, pero no depende del saldo de una cuenta bancaria. Los compradores pagan por adelantado, lo que garantiza que los fondos estén seguros y listos para el destinatario. Esto convierte a los giros postales en una opción de pago confiable cuando el efectivo o los cheques no son la mejor opción.
El giro postal incluye datos clave como el nombre del beneficiario, el nombre del remitente y un número de seguimiento. Estos datos ayudan a garantizar la precisión y la trazabilidad para ambas partes. Puede utilizarse para facturas, pagos de alquiler o envíos de fondos por correo. Muchas personas prefieren este método por su seguridad y fiabilidad, especialmente al tratar con beneficiarios desconocidos.
Dado que los giros postales son prepagados, el receptor puede tener la seguridad de que el pago se procesará correctamente. A diferencia de los cheques personales, el riesgo de impago es mínimo. Sin embargo, es fundamental completar todos los campos de forma clara y correcta para evitar errores de procesamiento. Completarlos correctamente garantiza la validez y seguridad del giro postal.
Tipos de giros postales y sus diferencias
Existen varios tipos de giros postales, y conocer sus diferencias le ayudará a elegir el más adecuado para sus necesidades. Los giros postales nacionales se utilizan dentro del mismo país, mientras que los giros postales internacionales permiten pagos en el extranjero. Cada tipo tiene límites y tiempos de procesamiento específicos según el lugar de emisión. Algunos tienen mayor aceptación que otros.
Los giros postales emitidos por minoristas son convenientes porque son fáciles de comprar y están disponibles en muchos lugares. Sin embargo, algunos bancos pueden tardar más en verificarlos antes de liberar los fondos. Los giros postales emitidos por instituciones financieras suelen procesarse más rápido porque provienen de fuentes verificadas. Generalmente, son más seguros para pagos grandes o transacciones comerciales.
Al seleccionar un giro postal, considere dónde planea enviarlo o depositarlo. Verifique siempre el monto máximo permitido y las comisiones aplicables. Elegir el tipo correcto garantiza un procesamiento más rápido, menos complicaciones y una mejor aceptación en diferentes bancos o servicios financieros.
Giros postales vs. Cheques de caja
Tanto los giros postales como los cheques de caja son métodos de pago seguros , pero difieren en cómo se depositan y procesan. Un giro postal es prepagado, lo que significa que pagas por adelantado una cantidad fija. Un cheque de caja, en cambio, debita los fondos directamente de tu cuenta bancaria una vez emitido. Ambos garantizan el pago, pero de maneras ligeramente diferentes.
Un giro postal se usa a menudo para transacciones pequeñas, como alquiler, facturas o pagos personales. Suele tener un límite, lo que lo hace ideal para cantidades moderadas. Un cheque de caja es mejor para pagos grandes, como anticipos o compras importantes. Al ser emitido por una institución financiera, conlleva un mayor nivel de verificación.
Los giros postales son más fáciles de comprar y suelen tener comisiones más bajas. Los cheques de caja pueden tardar más en procesarse, pero ofrecen mayor protección contra el fraude. La elección entre ambos depende del tamaño de la transacción, el propósito y la rapidez con la que necesite que se procese el pago.
Procesos bancarios, riesgos y prácticas de seguridad
Conocer cómo gestionan los bancos los giros postales puede ayudarle a evitar errores y proteger sus fondos. Cada etapa, desde la aceptación hasta la cancelación, implica importantes medidas de seguridad. Aprender a identificar giros postales falsos, seguir los procedimientos de depósito adecuados y actuar con rapidez en caso de fraude garantiza la seguridad de sus transacciones financieras .
Cuando los bancos aceptan giros postales
Los bancos pueden rechazar un giro postal por diversas razones relacionadas con la precisión, la apariencia o la autenticidad. Incluso pequeños errores pueden causar problemas. La falta de nombres, la escritura poco clara o la información alterada suelen despertar sospechas durante la verificación bancaria. Si el documento parece falso o incompleto, se rechaza de inmediato para evitar fraudes o pérdidas financieras.
Las razones más comunes de rechazo incluyen:
- Información del beneficiario faltante o incorrecta que causa confusión
- Documentos rotos o dañados que parecen haber sido manipulados
- Giros postales que exceden los límites de depósito establecidos en cajeros automáticos o en línea
- Giros postales emitidos en el extranjero o de aspecto sospechoso que requieren verificación adicional
Si su giro postal es rechazado, mantenga la calma y solicite una aclaración. Los bancos suelen explicar el motivo del rechazo y sugerir medidas correctivas. Es posible que deba contactar al emisor para obtener un reemplazo o un reembolso. Revise la ortografía, los nombres de los beneficiarios y las fechas antes de enviarlo. Ser cuidadoso durante la preparación ayuda a prevenir problemas, garantiza la aprobación y genera confianza con su banco para futuras transacciones.
Cuándo los bancos pueden rechazar giros postales
Los bancos pueden rechazar un giro postal por diversas razones. Las causas más comunes incluyen información faltante, escritura poco clara o alteraciones visibles. Si el documento parece sospechoso o ha sido alterado, los bancos suelen rechazarlo de inmediato. El rechazo ayuda a prevenir el fraude y protege tanto al banco como al cliente.
Algunos bancos limitan la cantidad que aceptan en cajeros automáticos o depósitos en línea. Los giros postales de grandes cantidades o emitidos en el extranjero pueden requerir verificación en persona. Este proceso garantiza la autenticidad del documento antes de la liberación de los fondos. Los bancos también siguen estrictas normas internas para prevenir la falsificación. Estas medidas protegen a los clientes de posibles estafas.
Si su giro postal es rechazado, solicite al banco una explicación clara. Es posible que deba contactar al emisor para corregirlo o reemplazarlo. Siempre revise la ortografía, las fechas y los nombres de los beneficiarios antes de presentarlo para su depósito. Esto reduce el riesgo de rechazo y facilita sus transacciones.
¿Qué sucede si depositas un giro postal falso?
Depositar un giro postal falso puede causar graves problemas financieros, incluso si no sabía que era falso. Si un banco lo detecta como fraudulento, el depósito se revierte de inmediato. Deberá devolver el importe total, incluso si ya ha gastado los fondos.
Las posibles consecuencias incluyen:
- Sobregiros de cuenta causados por la reversión de fondos depositados
- Tarifas bancarias adicionales o cuentas congeladas durante la investigación
- Revisión legal de actividades de depósito sospechosas o repetidas
- Cierre de la cuenta si el riesgo de fraude se vuelve significativo
Revise siempre su giro postal cuidadosamente antes de depositarlo. Compare la calidad de impresión, el número de serie y la textura del papel para detectar indicios de manipulación. Si observa algo inusual, verifíquelo antes de depositarlo. Actuar con prontitud previene pérdidas y problemas legales. Recuerde que incluso los errores involuntarios pueden causar graves problemas al tratar con pagos fraudulentos. Protéjase verificando cuidadosamente y evite aceptar giros postales de remitentes no verificados o desconocidos.
Cómo detectar un giro postal falso
Aprender a detectar un giro postal falso le ayuda a proteger su dinero y su reputación. Los documentos falsificados suelen tener un aspecto ligeramente diferente al de los originales. Esté atento a las inconsistencias en el color, el diseño o la calidad de impresión. Una inspección visual minuciosa puede evitarle problemas graves en el futuro.
Las señales clave de un giro postal falso incluyen:
- Marcas de agua y hilos de seguridad faltantes o tenues
- Impresión borrosa o desigual, especialmente en los números de serie
- Nombres de beneficiarios no coincidentes o montos en dólares alterados
- Grosor o textura del papel extraños en comparación con las versiones auténticas
Si detecta alguna de estas señales de advertencia, no deposite ni cobre el giro postal . En su lugar, contacte directamente al emisor para verificarlo. Conservar el recibo agiliza el proceso. Reporte cualquier actividad sospechosa de inmediato para prevenir posibles fraudes . Prestar atención a estos pequeños detalles garantiza que sus transacciones con giros postales sean seguras y legítimas, a la vez que preserva su seguridad financiera.
Mejores prácticas antes de depositar
Antes de depositar un giro postal, revise cuidadosamente sus detalles. Asegúrese de que los nombres, las fechas y los montos estén correctamente ingresados. Firme siempre en el área designada para el endoso para evitar rechazos. Revise si hay signos visibles de manipulación o alteración.
Conserve todos los recibos y registros de transacciones. Estos sirven como comprobantes en caso de disputas o verificación. Espere a que su depósito se acredite por completo antes de gastar los fondos. Esto ayuda a evitar sobregiros o saldos negativos si el giro postal es devuelto. Un manejo responsable protege su cuenta de problemas innecesarios.
Acepte únicamente giros postales de personas u organizaciones de confianza. Evite depósitos de fuentes desconocidas o compradores en línea sin verificación. Si algo le resulta incierto, confirme la autenticidad antes de proceder. Actuar con cautela garantiza transacciones más fluidas y protege su seguridad financiera.
¿Puedes cancelar una orden de pago después de la compra?
Puede cancelar un giro postal después de la compra, pero el éxito depende del tiempo. Si el giro postal sigue sin cobrarse, el emisor podría permitir una solicitud de cancelación. Actuar con rapidez le brinda la mejor oportunidad de recuperar sus fondos. Conserve siempre su recibo y número de serie para facilitar su verificación.
Para cancelar una orden de pago, siga estos pasos:
- Comuníquese con el emisor original lo antes posible.
- Proporcionar comprobante de compra y datos de identificación.
- Pague la tarifa de cancelación o procesamiento correspondiente
- Monitorear la solicitud hasta recibir confirmación
Si el giro postal ya se cobró, ya no es posible cancelarlo. Sin embargo, puede solicitar una fotocopia del documento cobrado para identificar quién recibió los fondos. Esto ayuda a rastrear transacciones fraudulentas o errores. Guarde siempre su recibo de forma segura y haga seguimiento del estado de su compra. Actuar con prontitud y llevar un registro minucioso aumentan sus posibilidades de recuperar el dinero perdido o evitar el uso indebido.
Conclusión
Comprender cómo funcionan los giros postales le ayudará a gestionar sus pagos con seguridad y confianza. No todos los bancos los tratan igual, por lo que es fundamental conocer las políticas de cada institución antes de realizar depósitos. Verifique siempre los datos, guarde los recibos y esté atento a posibles fraudes para proteger sus fondos. Ser proactivo le ahorra tiempo y evita problemas financieros innecesarios.
En Order Express, gestionamos y compramos giros postales de forma sencilla, segura y cómoda. Ya sea que necesite enviar pagos localmente o al extranjero, garantizamos que sus transacciones se procesen de forma eficiente y segura. Elija Order Express para obtener servicios de giros postales rápidos y fiables que se ajusten a sus necesidades financieras.
Tome medidas hoy, visite su sucursal de Order Express más cercana o comuníquese con nuestro equipo para conocer cómo podemos ayudarlo a simplificar su próxima transacción de giro postal.
Nota: Order Express está registrada en la Red de Control de Delitos Financieros (FinCEN) como Empresa de Servicios Monetarios (MSB) autorizada bajo la Ley de Secreto Bancario (BSA). Cumplimos estrictamente con los requisitos de Conozca a su Cliente (KYC), Prevención del Lavado de Dinero (AML) y retención de registros. Estas prácticas garantizan que todas las transacciones financieras sean seguras, transparentes y cumplan con las regulaciones federales y estatales.
Preguntas frecuentes
¿Qué información se requiere para completar un giro postal?
Necesita el nombre del beneficiario, su nombre, el monto del pago y su firma en la sección del comprador.
¿Cuánto tiempo tarda en procesarse un giro postal?
La mayoría de los giros postales se procesan entre uno y dos días hábiles después del depósito, dependiendo de las políticas del banco.
¿Puede caducar un giro postal si no se utiliza?
Algunas órdenes de pago no vencen, pero otras pueden incluir tarifas de servicio después de un período determinado, lo que reduce el monto total.
¿Qué debo hacer si pierdo mi giro postal?
Conserve su recibo y comuníquese con el emisor inmediatamente para solicitar un reemplazo o un reembolso antes de cobrarlo.
¿Es un giro postal más seguro que pagar en efectivo?
Sí, un giro postal es más seguro que el efectivo porque incluye seguimiento, verificación e información del destinatario para mayor seguridad.
Alvin es un especialista en contenido y SEO que crea contenido claro y útil sobre transferencias de dinero y sistemas de pago. Se enfoca en explicar temas complejos de forma sencilla para que los lectores puedan entender cómo funcionan estos servicios en la vida diaria.


